① 古老梦想
像鸟儿一样飞翔,是人类自古就有的梦想
人类是如何进入飞行时代的
像鸟儿一样飞翔,是人类自古就有的梦想。从模仿一只鸟,到理解一片机翼,这条路上走过两种截然不同的思路。
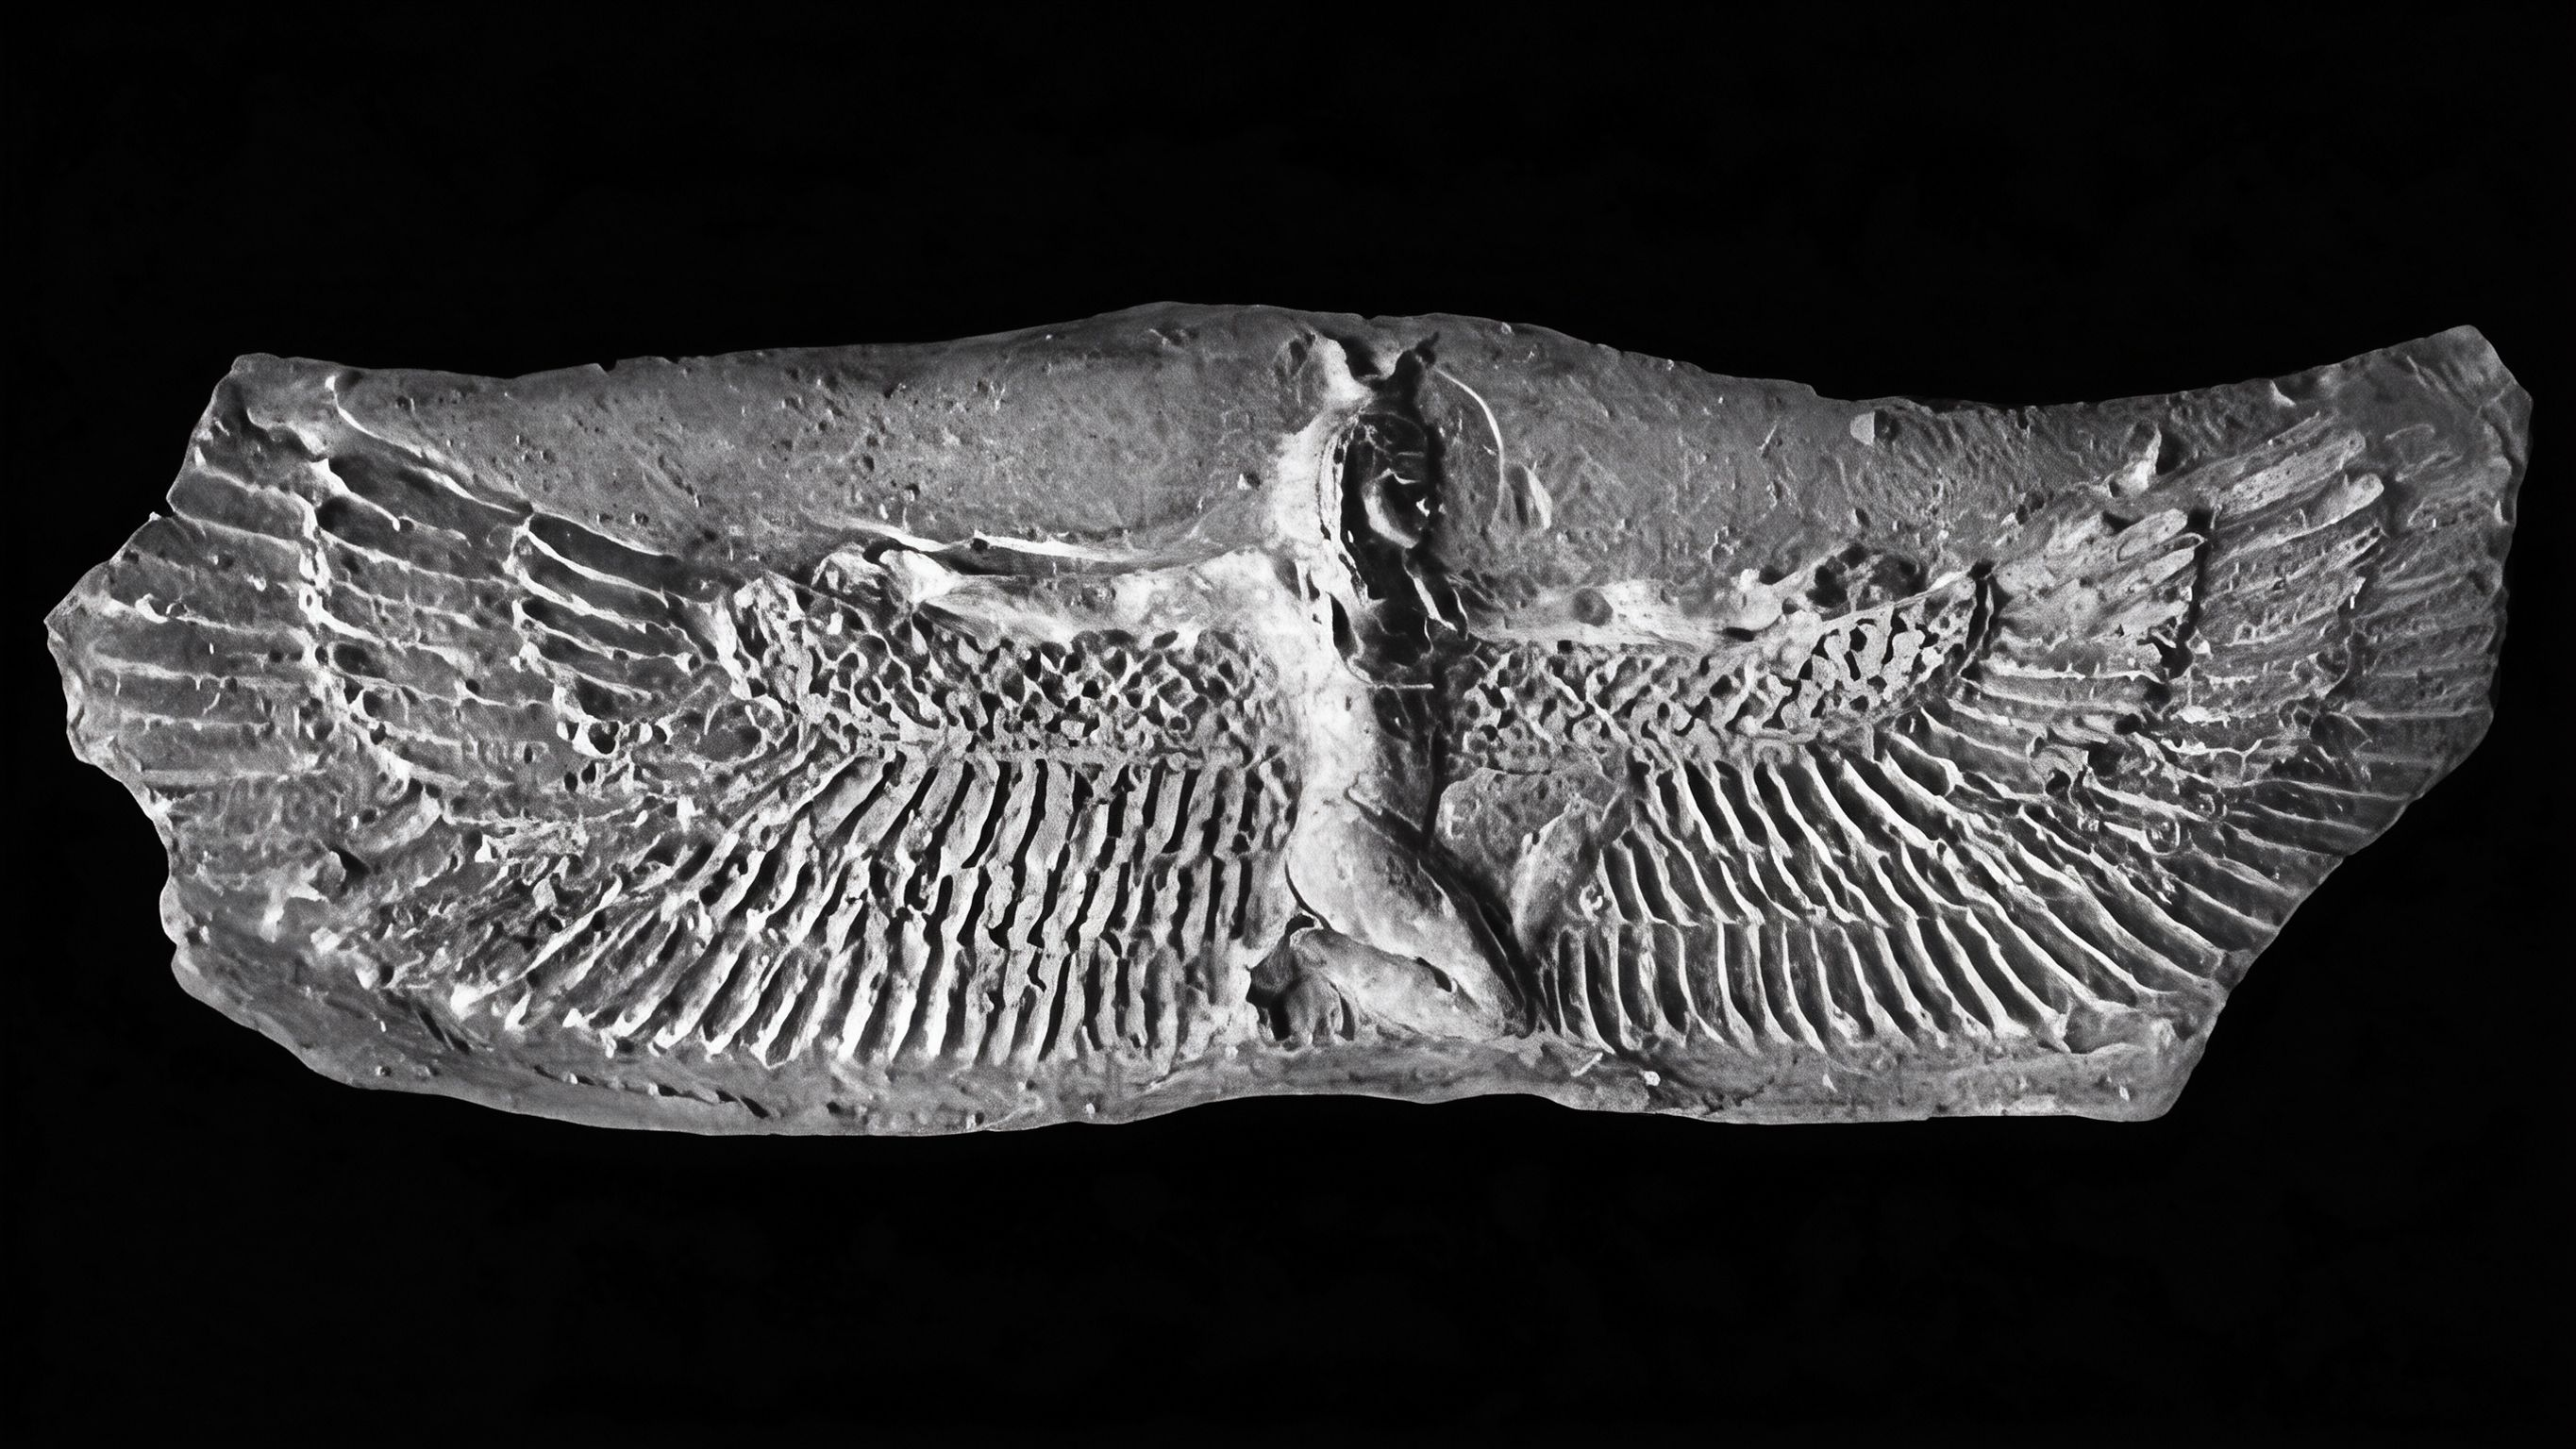
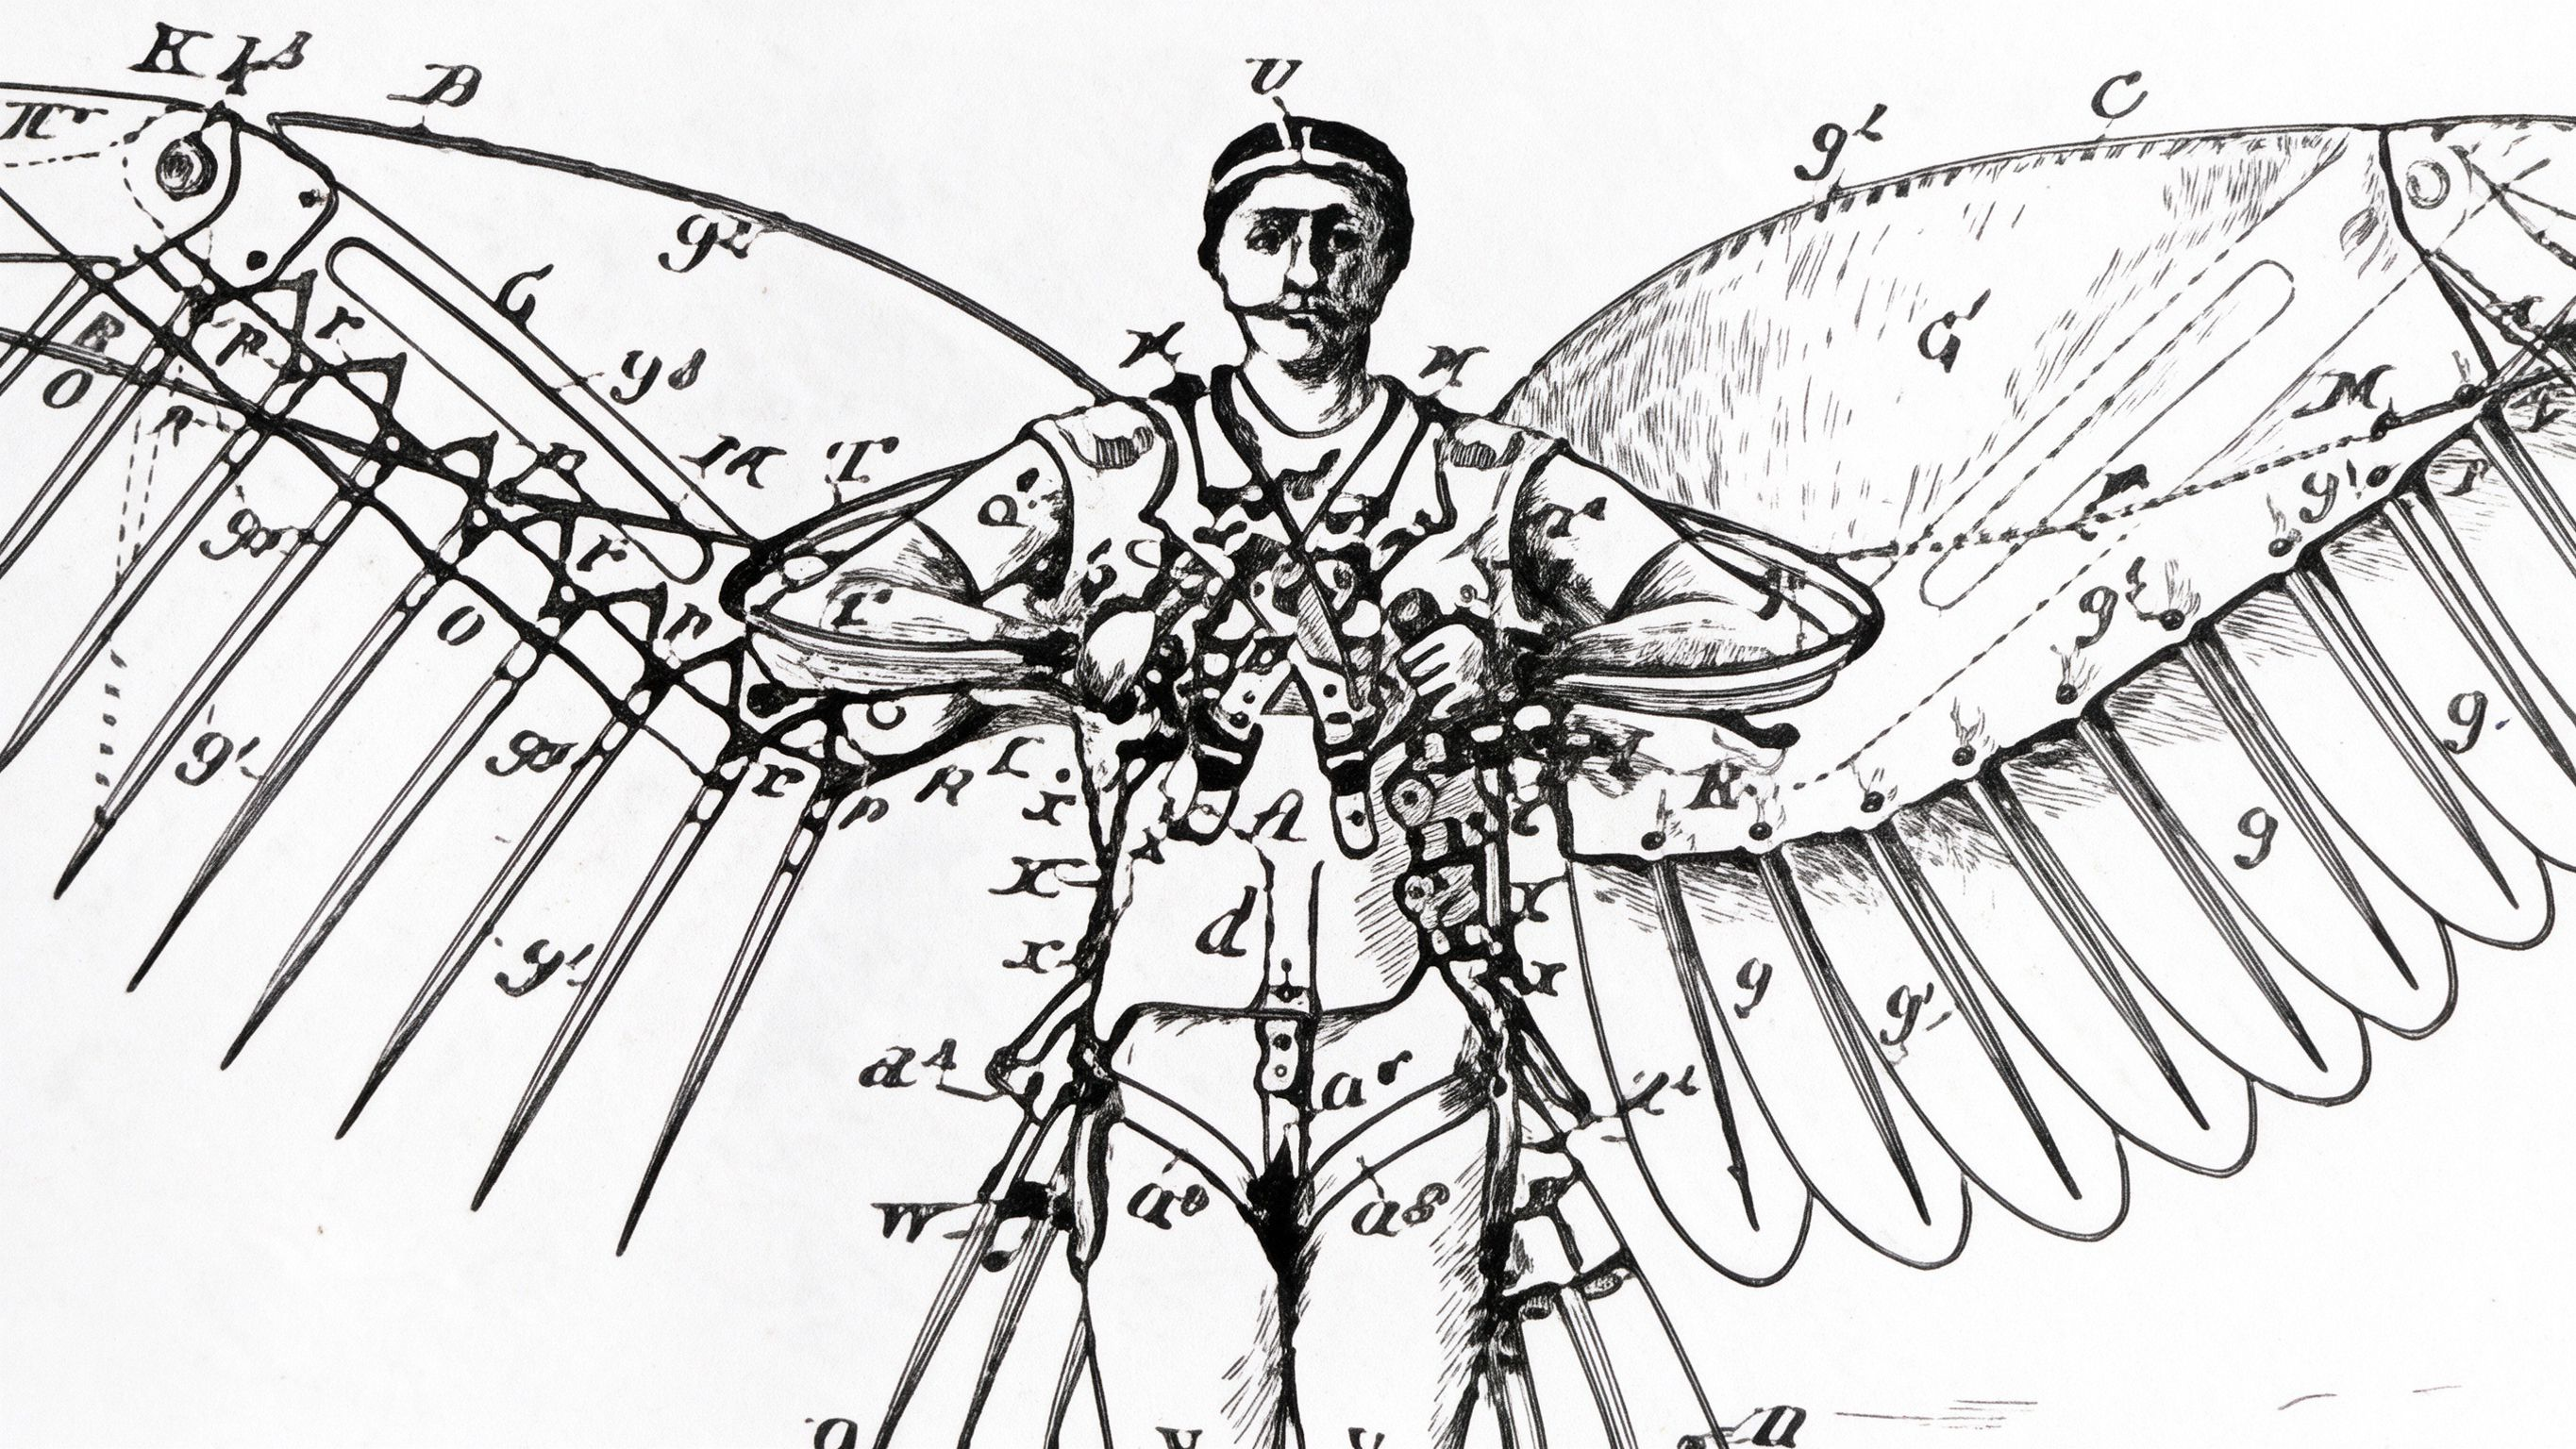
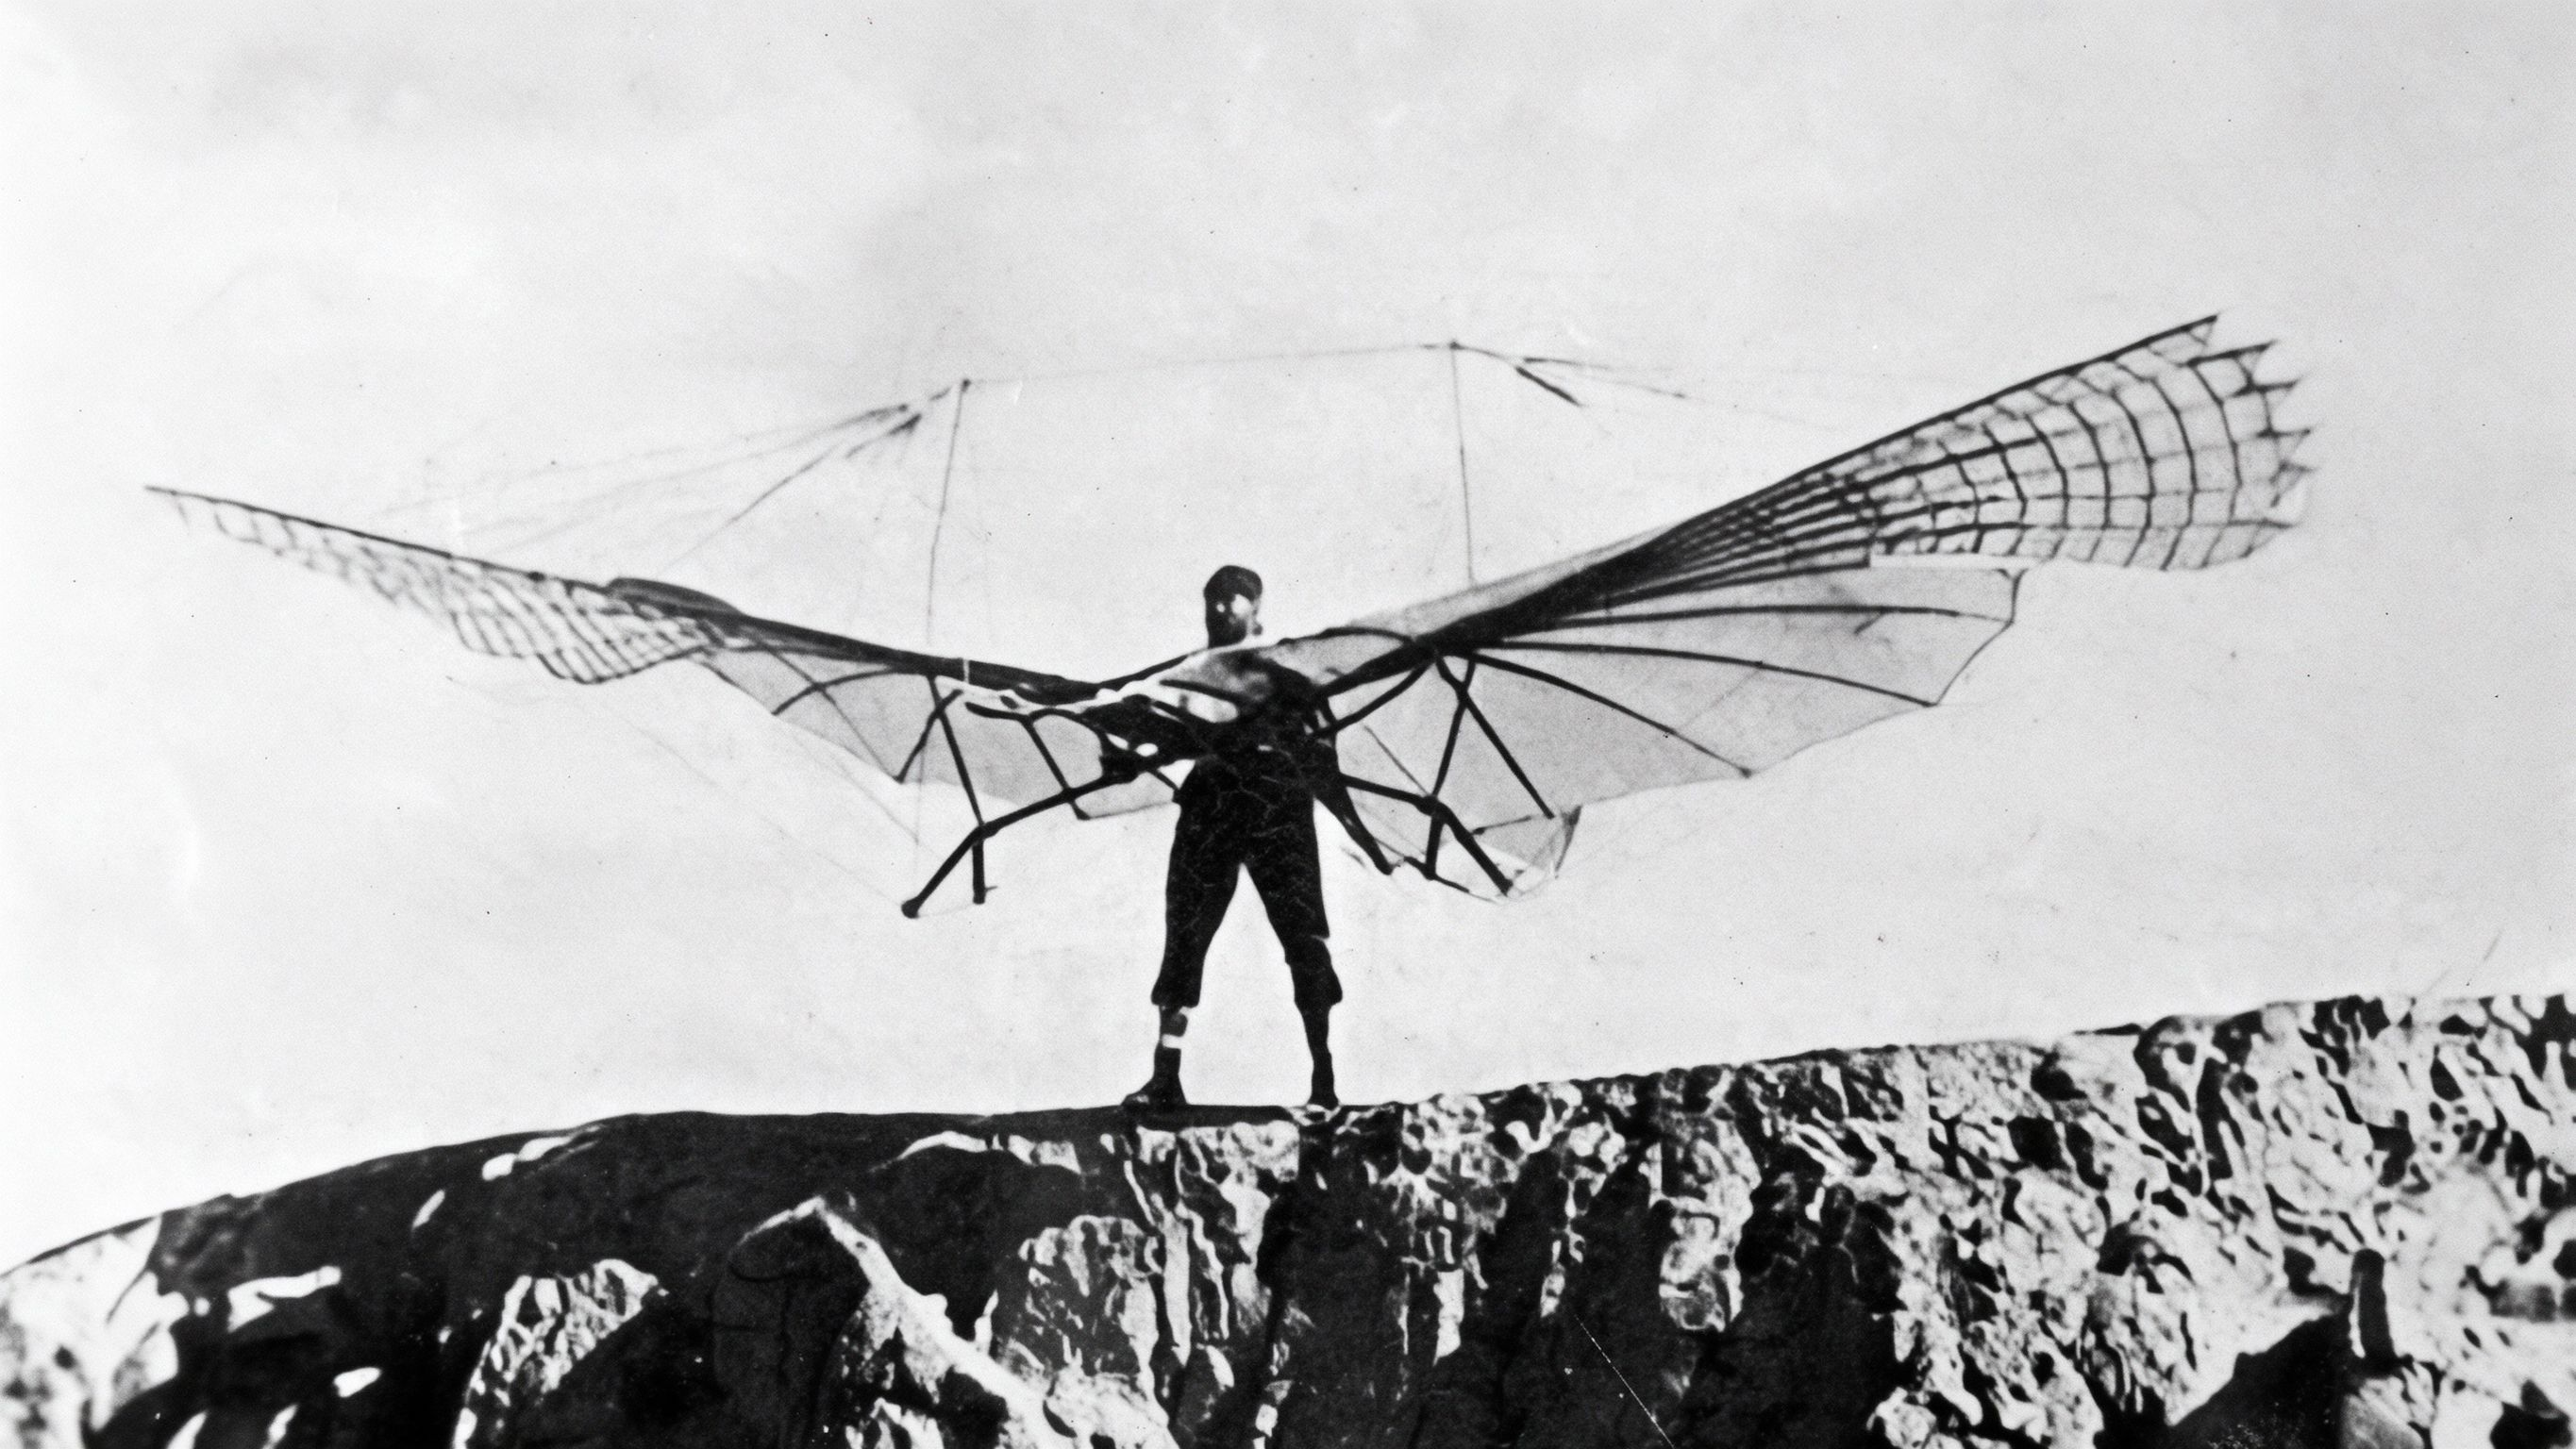
既然鸟儿飞行靠翅膀,那给自己装上一对翅膀不就行了?
像鸟儿一样飞翔,是人类自古就有的梦想
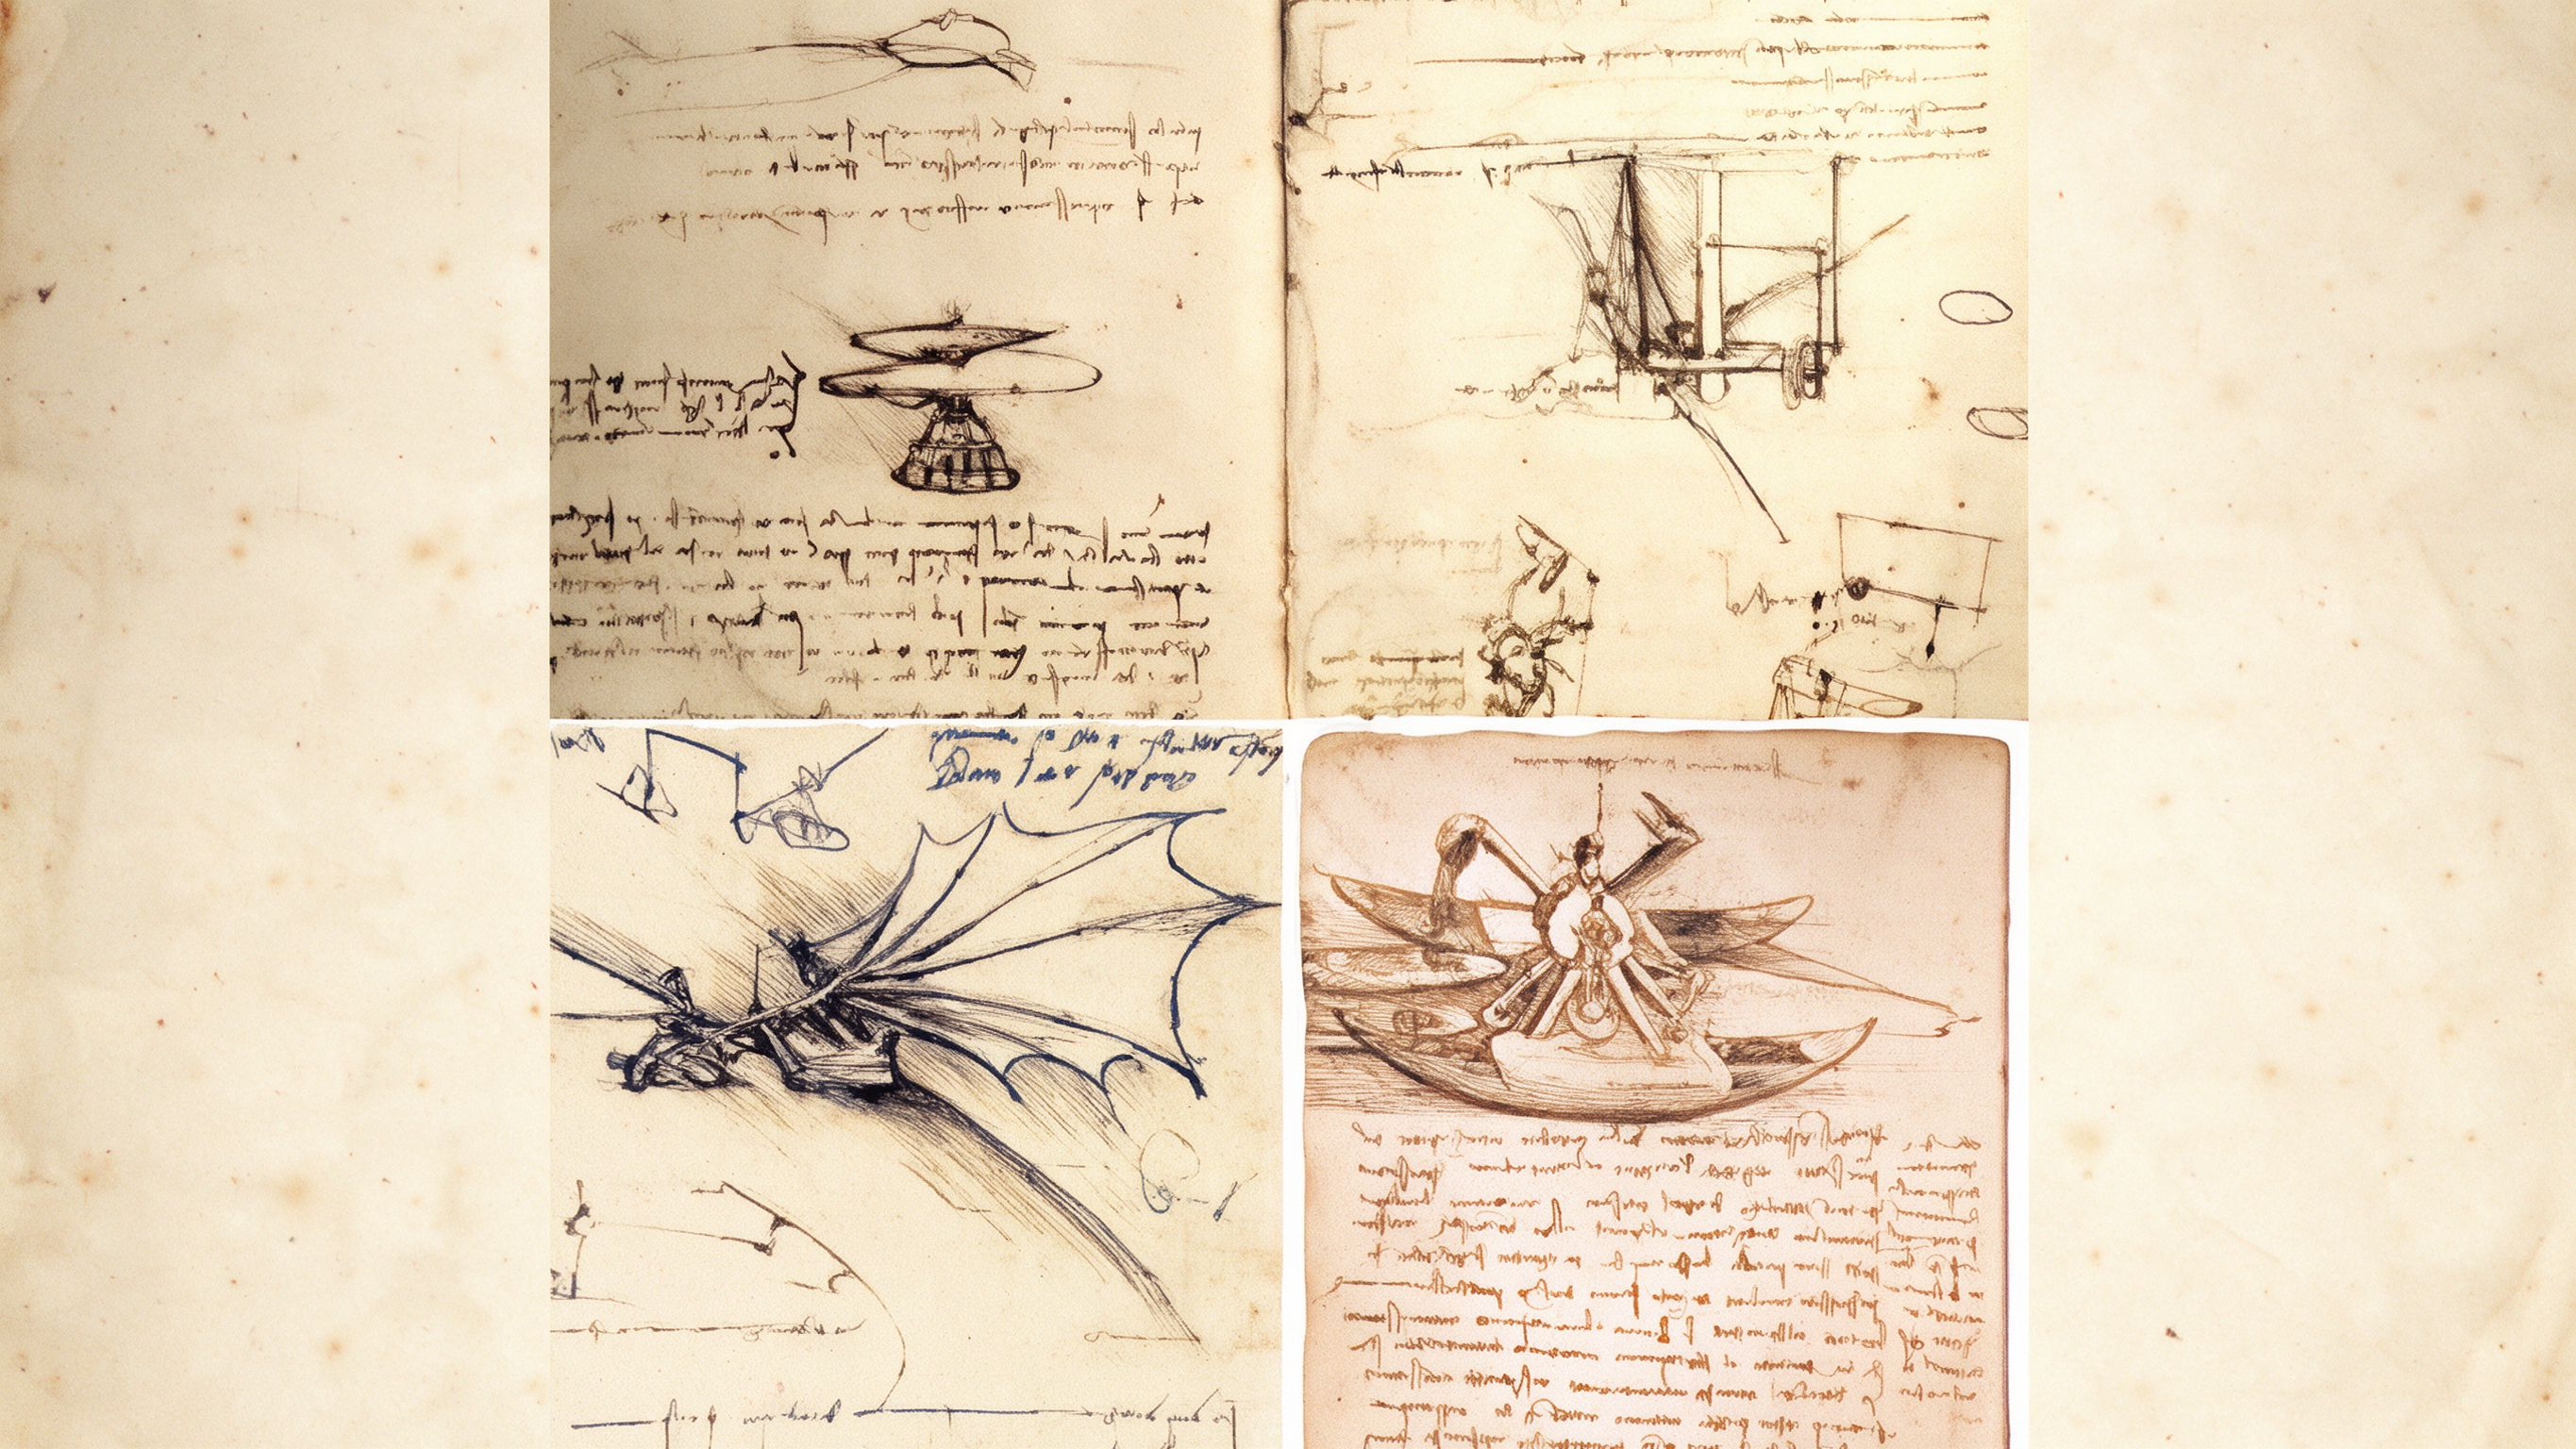
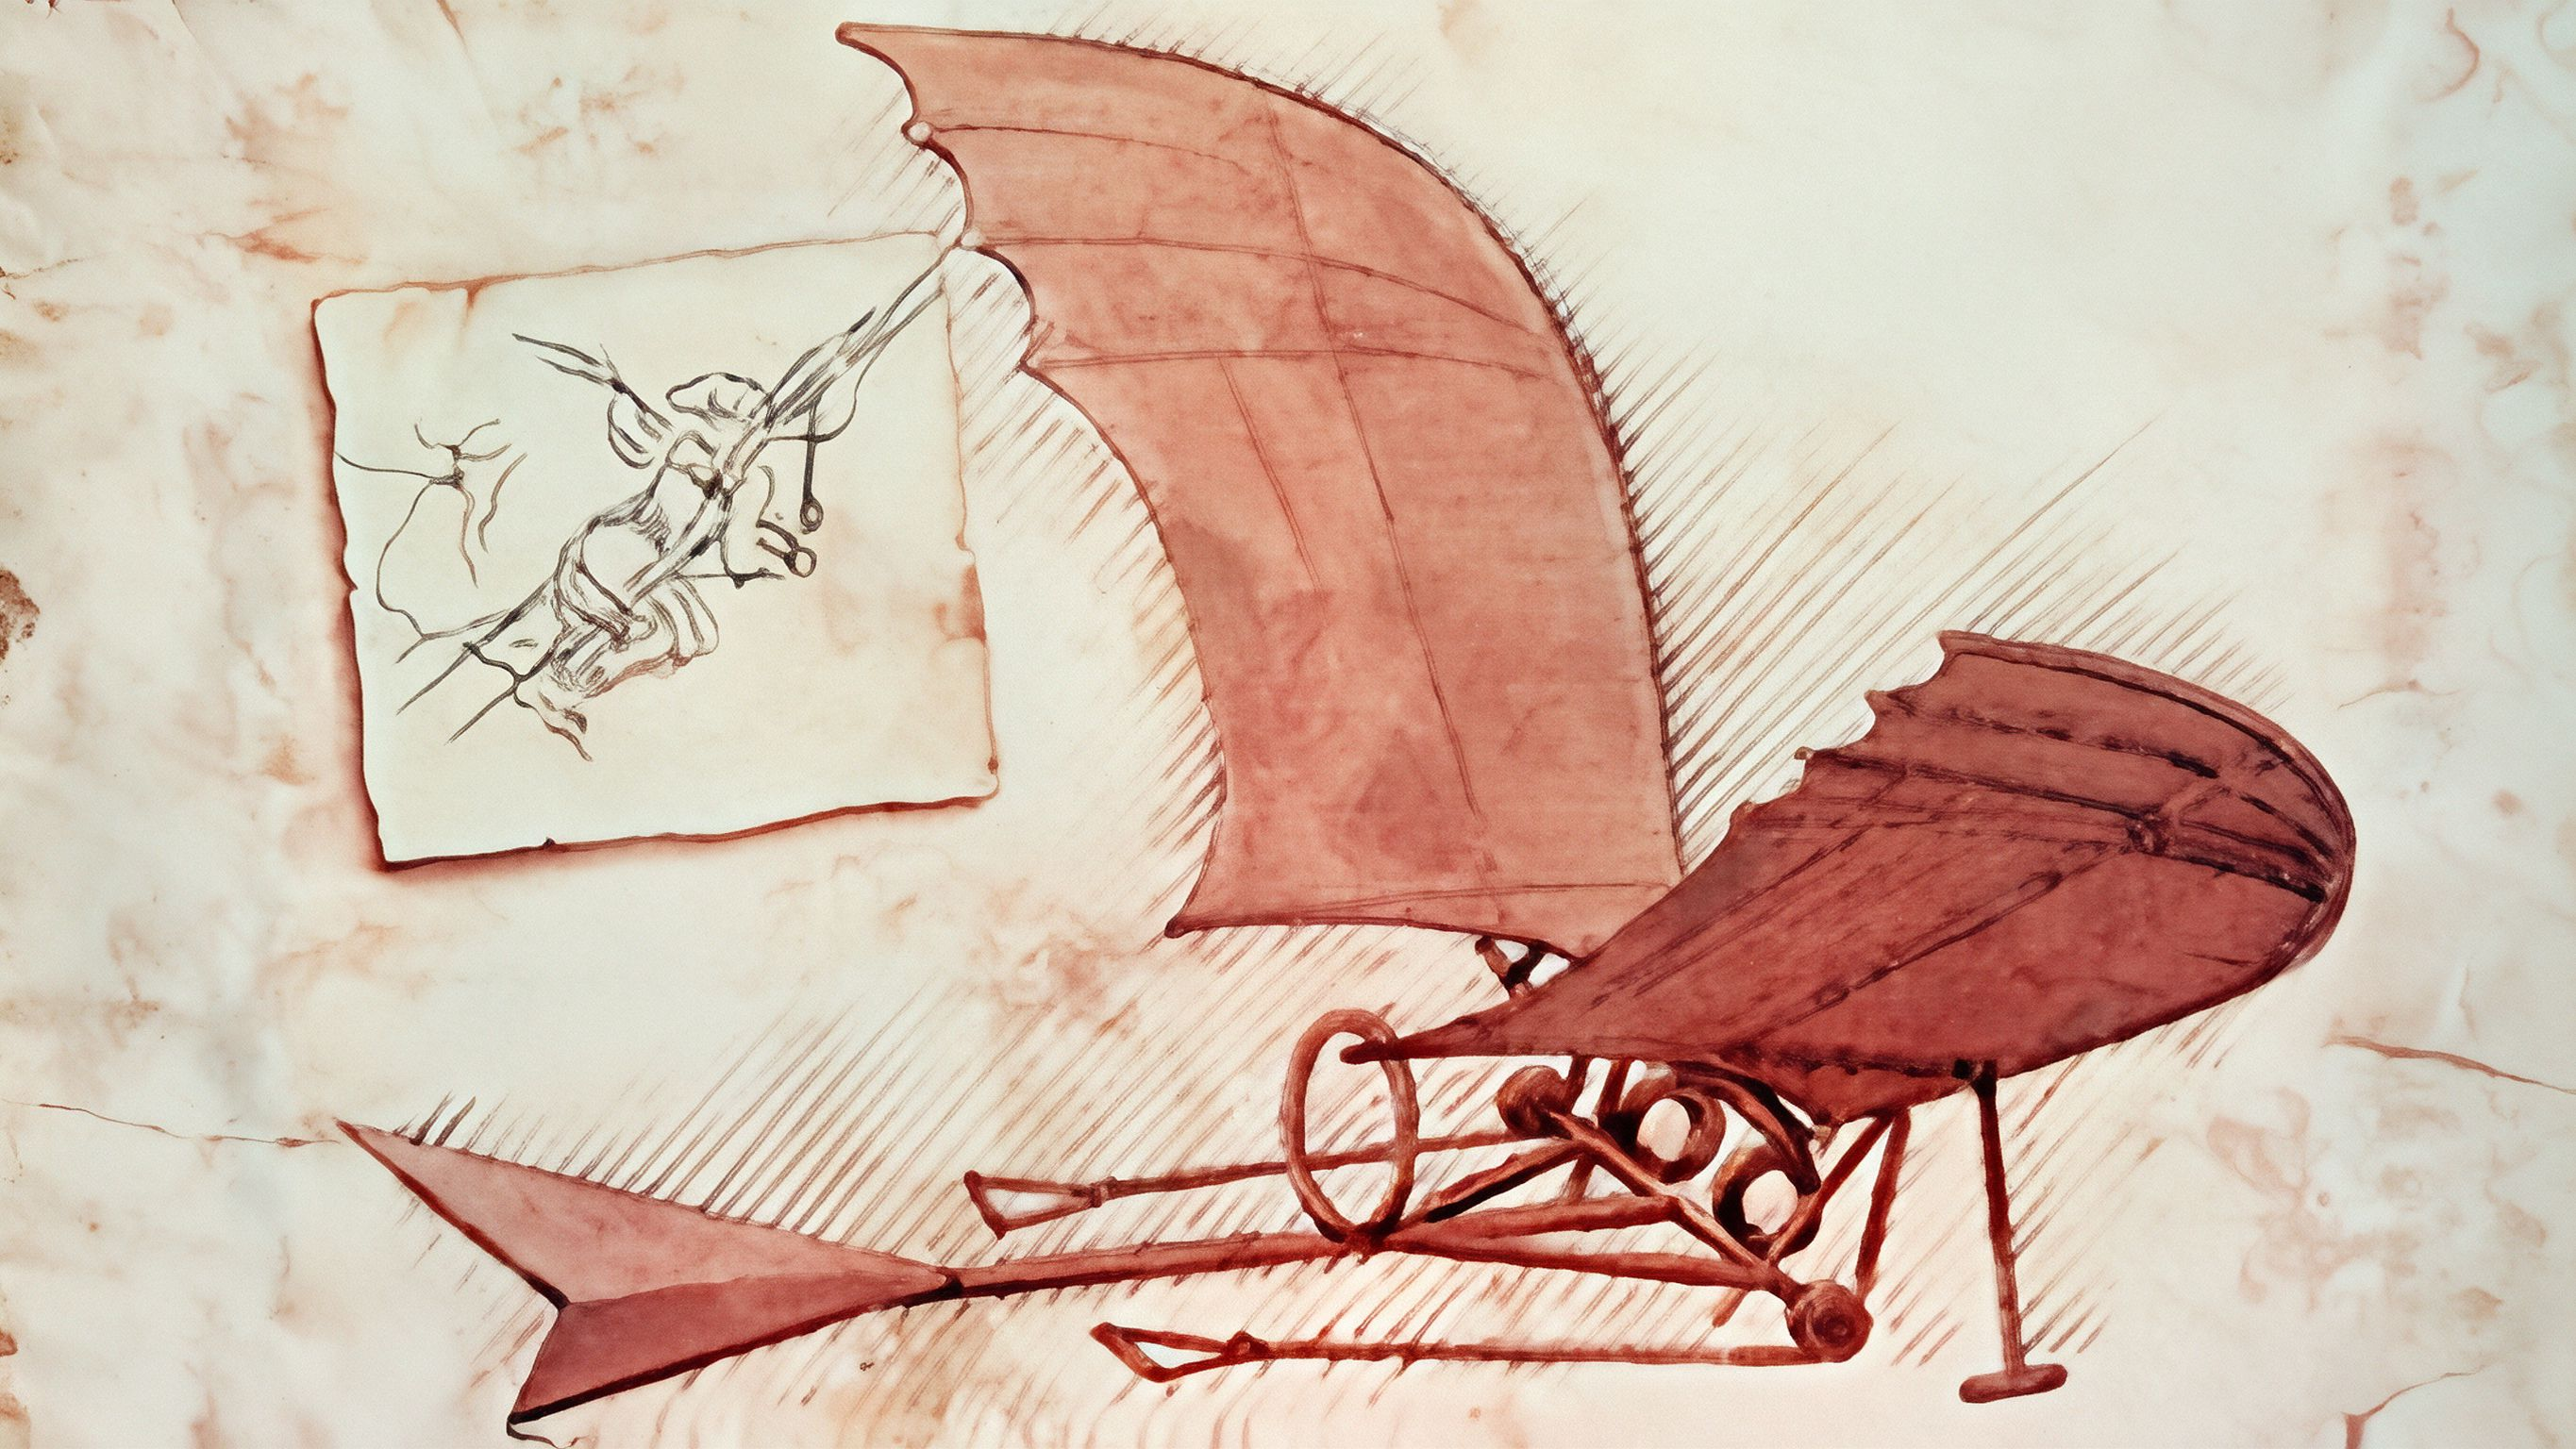
这其中的代表人物就是达·芬奇
从解剖学角度写的《论鸟的飞行》
达·芬奇设计的扑翼机
方向和道路确定了,剩下的就是撸起袖子使劲跳
结果可想而知,轻则鼻青脸肿,重则缺胳膊少腿,甚至牺牲了生命
鸟飞派的思路:直接模仿鸟的身体结构,给自己装上一对翅膀,靠拍动翅膀飞行。
思路变了:不再复制鸟的翅膀,而是先搞懂机翼为什么能自动产生升力。
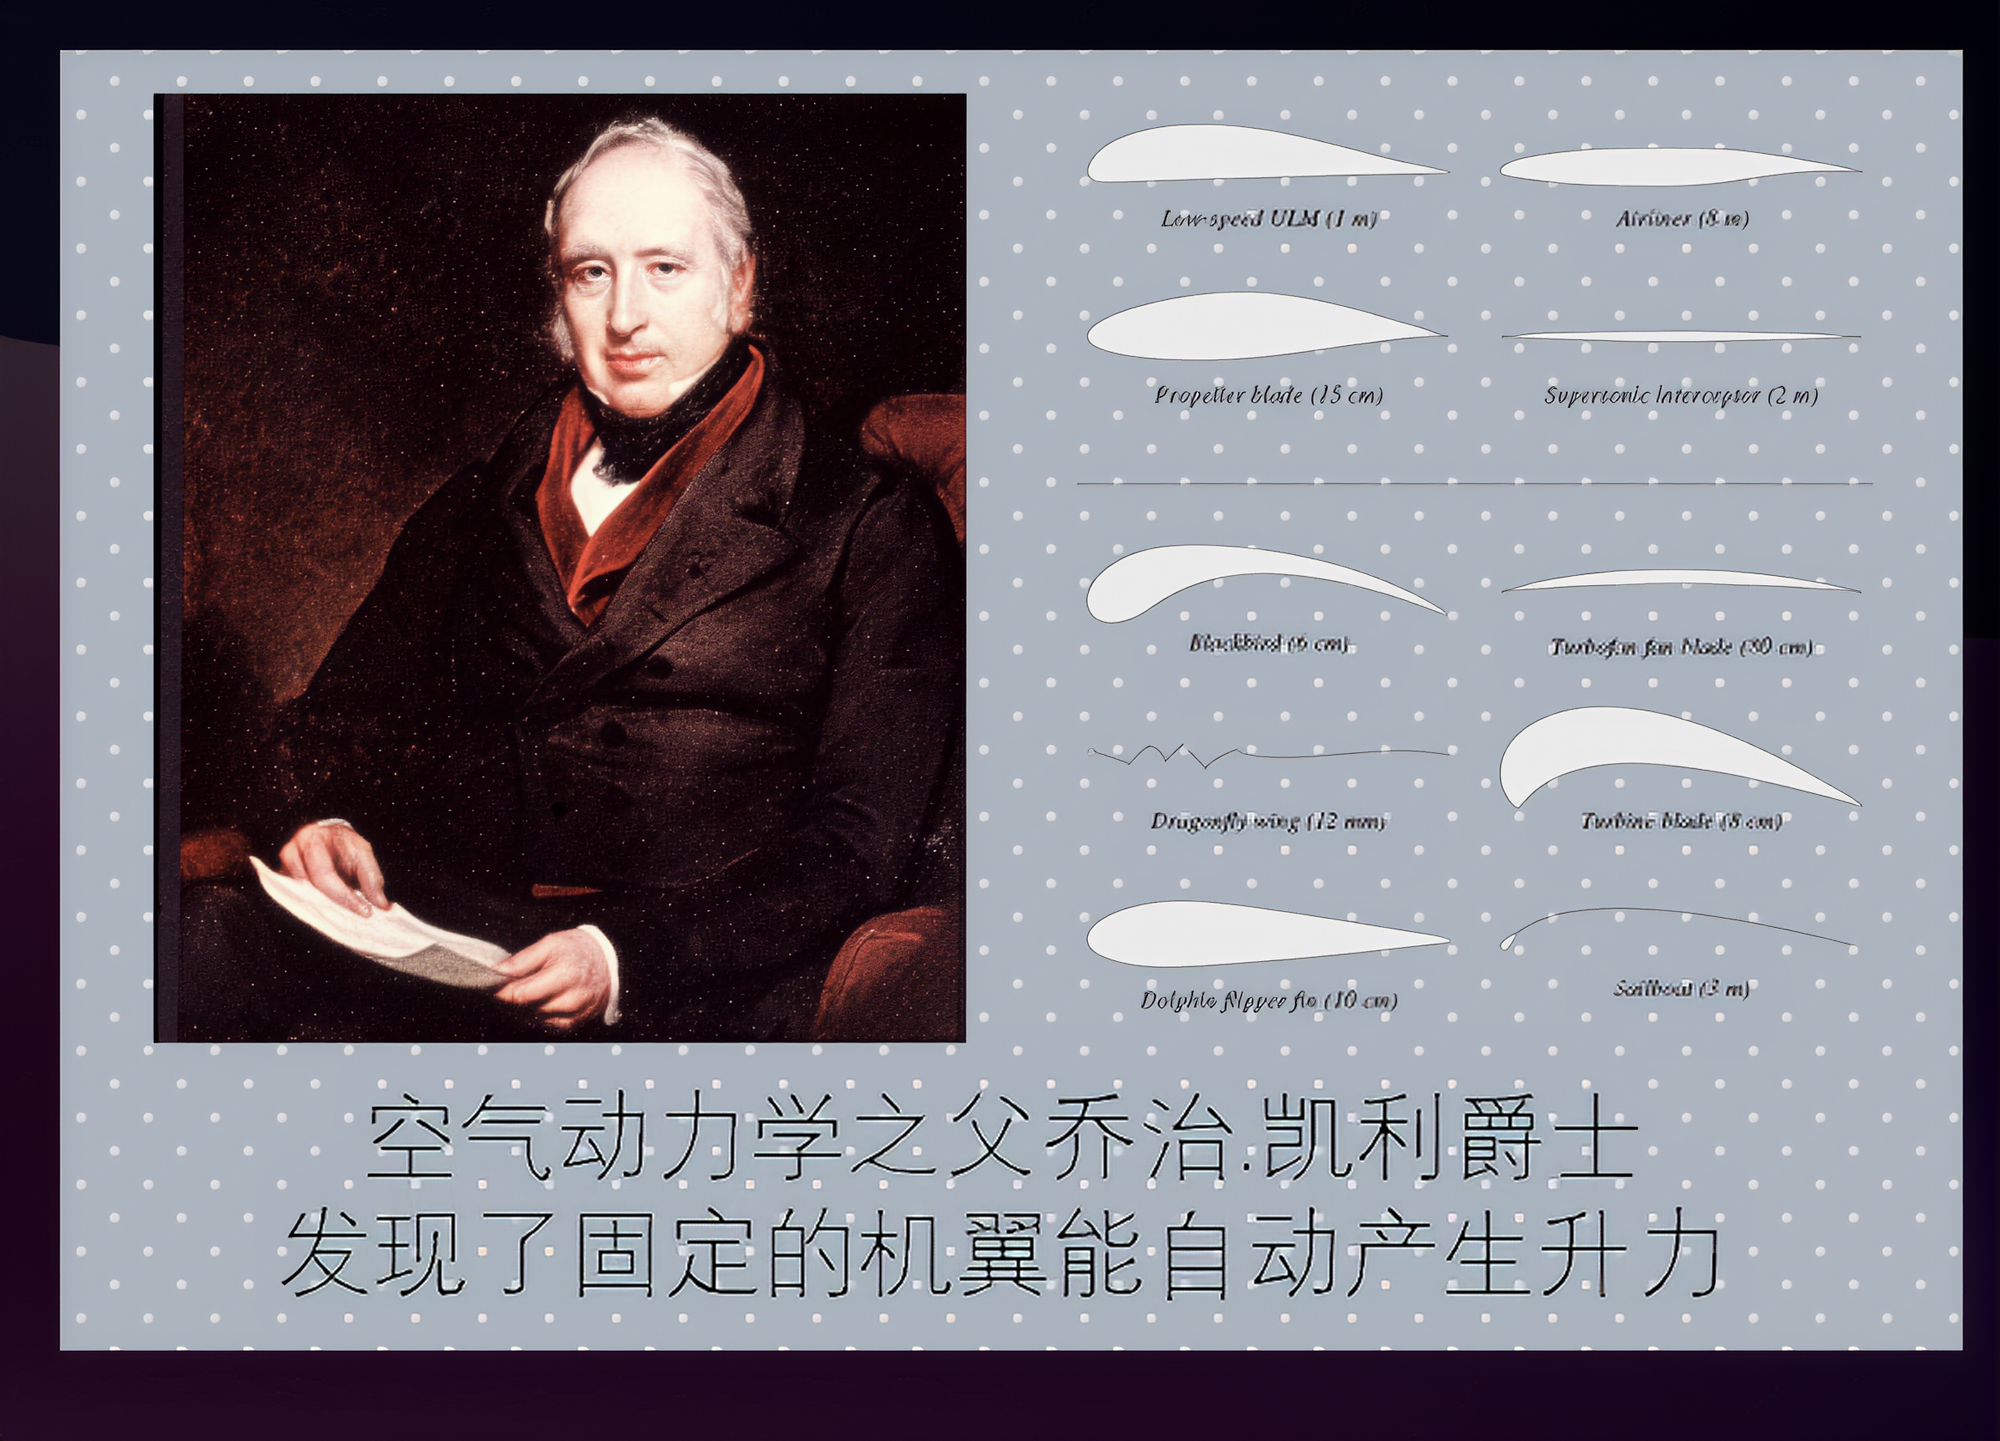
发现了固定的机翼能自动产生升力。
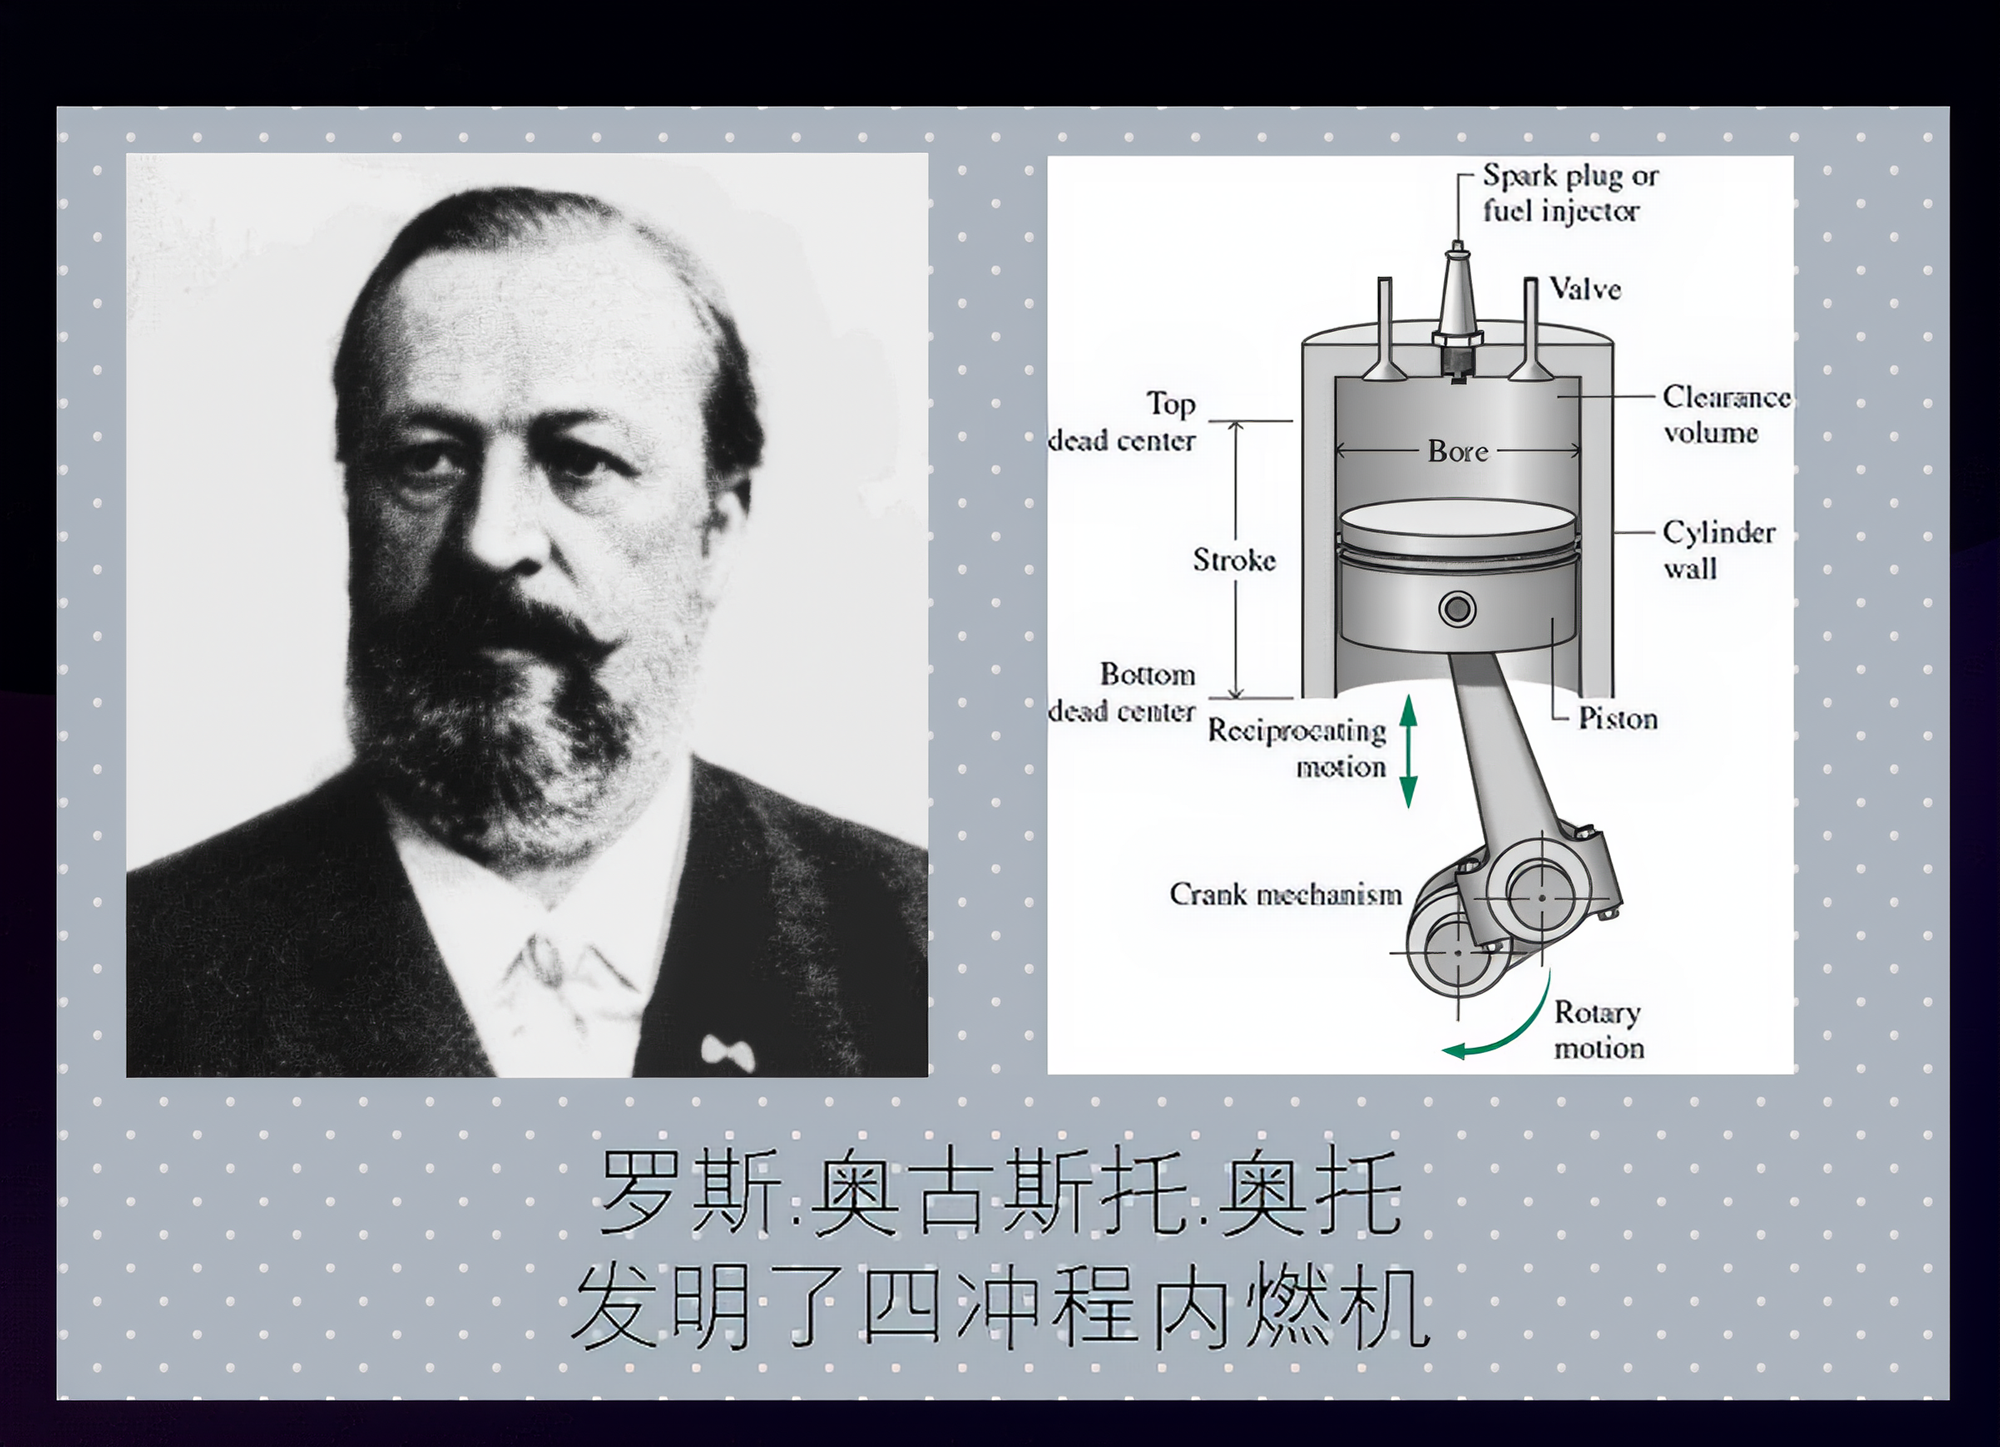
发明了四冲程内燃机,为飞机提供了可靠动力。
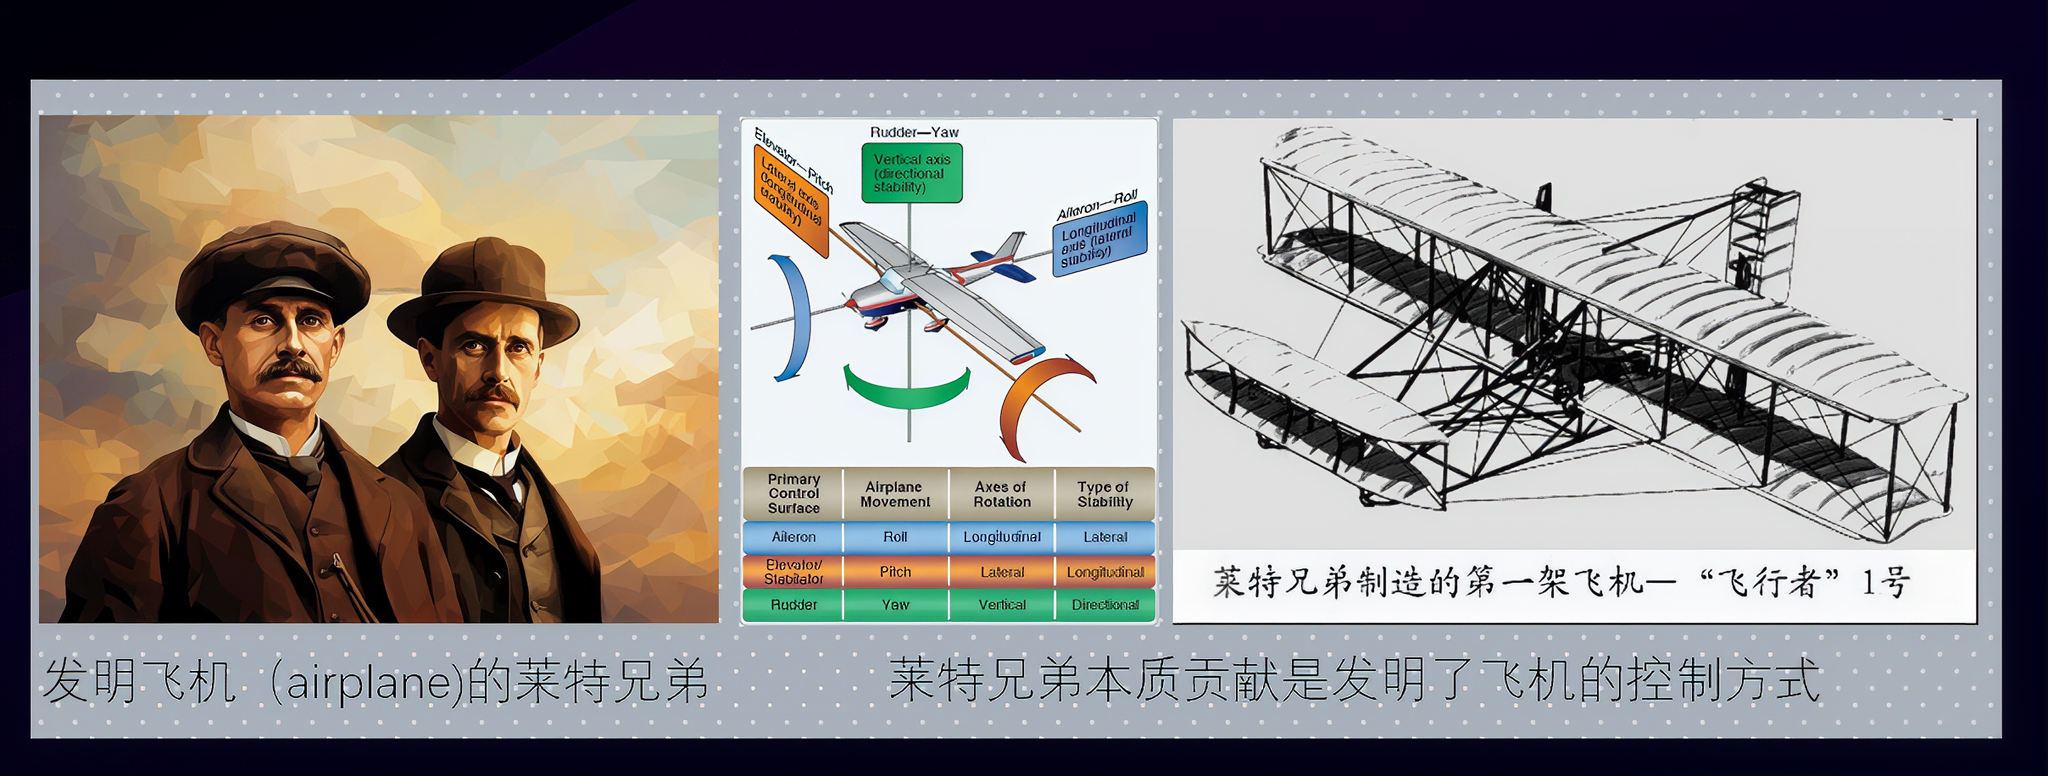
莱特兄弟的本质贡献是发明了飞机的控制方式。
莱特兄弟制造的第一架飞机——“飞行者”1号
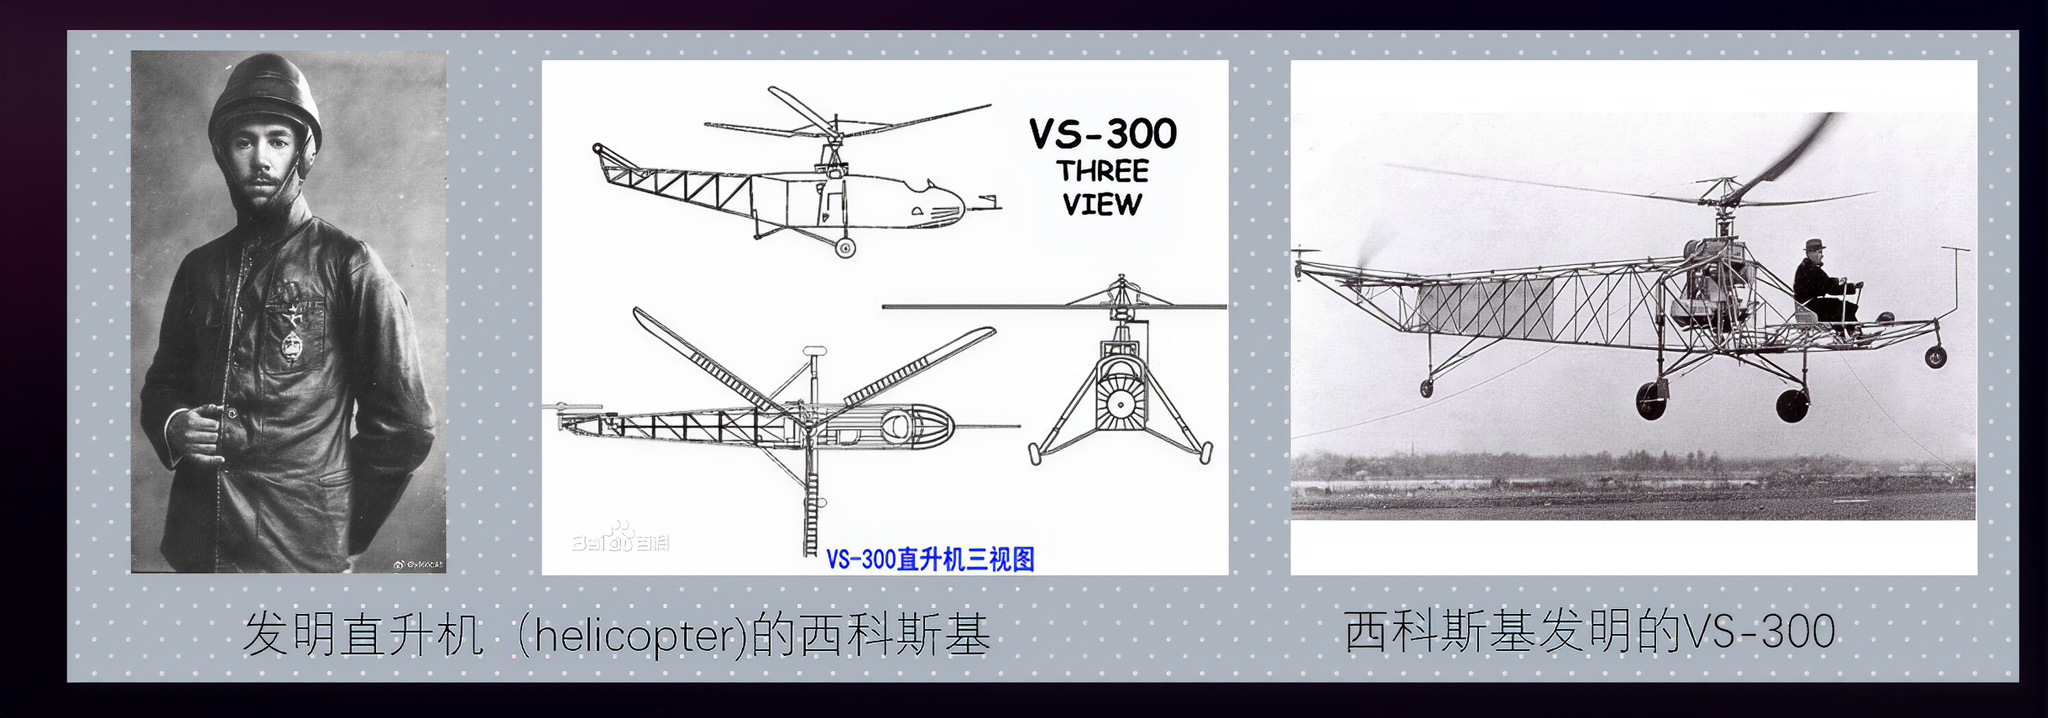
西科斯基发明的 VS-300。
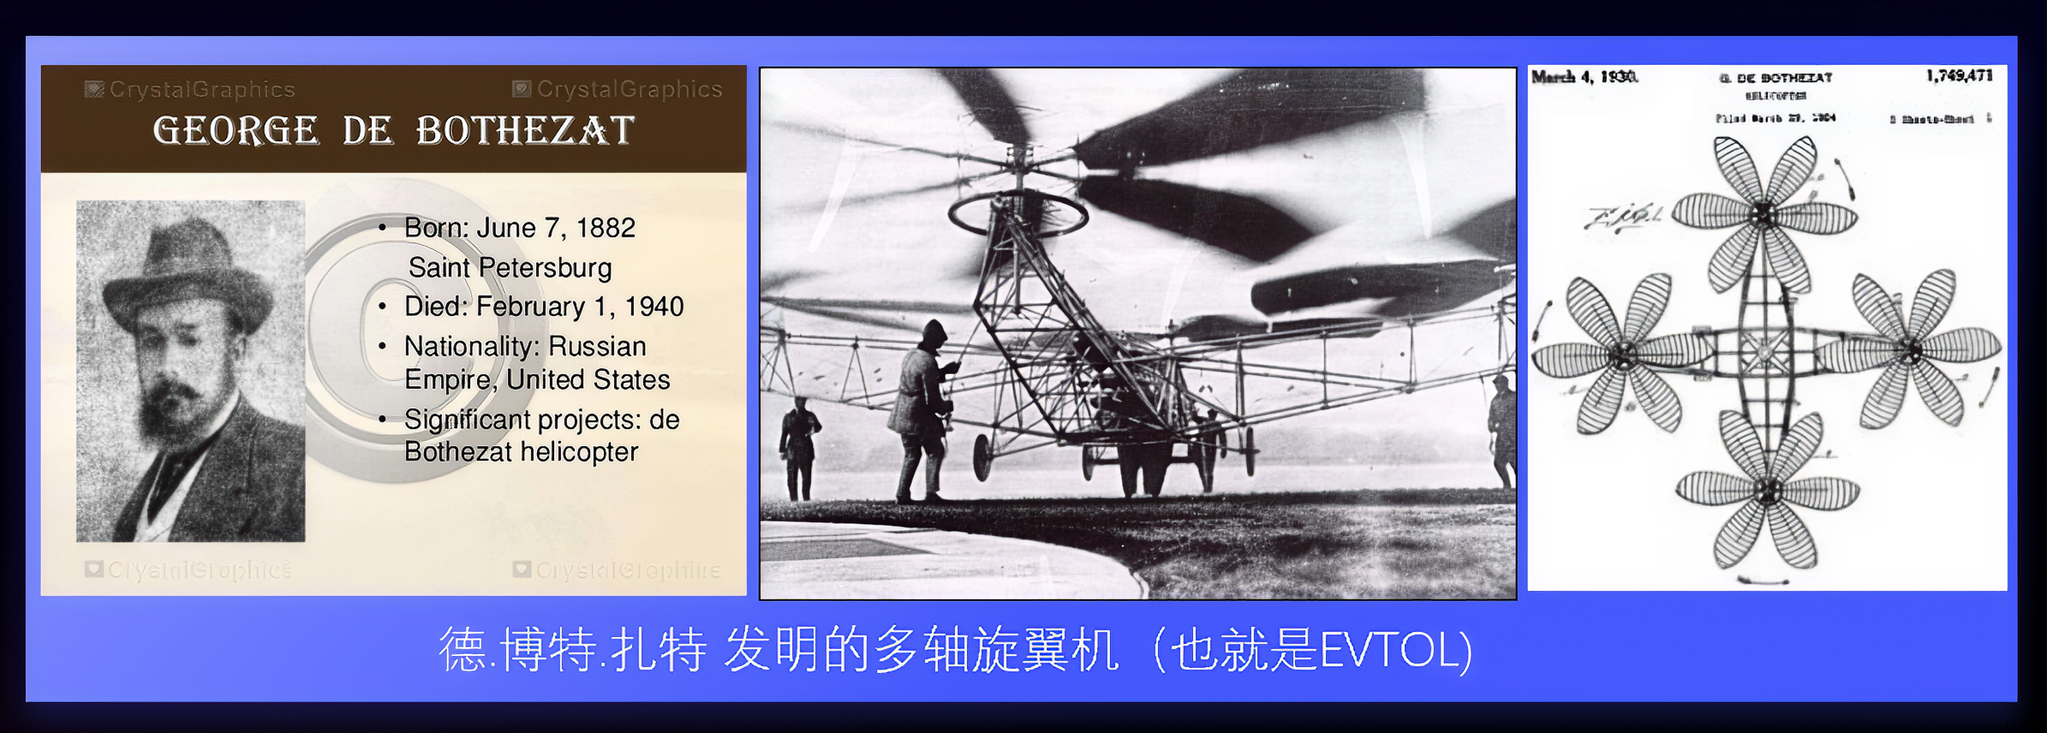
发明了多轴旋翼,也就是油动 VTOL,是多轴旋翼的祖师爷。
德·博特·扎特早在 1921 年就造出多轴旋翼机,并实现了载人飞行;项目由美国军方资助,但由于多轴旋翼天生载运效率低,很快因实用性不足而中止。此后各国反复尝试,始终没能像固定翼飞机和直升机那样成为实用产品。
后来大疆等企业把同一构型缩小为航模尺寸,绕开了载运率低的天生短板,转而利用多轴悬停稳定的优势,改造为航拍平台,最终取得成功。
看到大疆成功的事实后,很多企业认为大疆既然能够成功,那么把大疆从航模放大到载人尺度,当然也能成功了。这就是这轮 eVTOL 热潮的起因。
那么,根据吴军论鸟飞派的论点,大疆和 eVTOL 企业,谁是“鸟飞派”,谁是“空气动力学派”呢?
模仿外表的“鸟飞派”屡战屡败;搞懂原理的“空气动力学派”把人类真正送上天空。突破从来不在于把自己装成一只鸟,而在于先理解飞行背后的原理。
人类进入飞行时代以后,所有能飞的器物统称为飞行器;再按飞行空间与升力方式逐层归类。
分类框架参考国家民航局老版科普网页
火箭和导弹另立一支,不纳入大气层内的航空活动。
固定翼与旋翼是航空器内部的两大支,旋翼再细分为直升机与多轴旋翼机。
plane 源自“平板”之意:固定翼飞机的机翼就是一块对气流而言平板状翼面;旋翼类器物不称“飞机”,统称“机”。
所以,在您投身或投资航空业时,您首先要搞清您搞的 / 投的是 “机” 还是 “飞机”。
档案影像为同系列课件高清修复版;图标为示意线描,不代表具体型号。
本页为教学科普梳理,分类以国家民航局老版科普口径为准。
人类进入飞行时代后,初期形成固定翼、直升机和多轴旋翼三足鼎立的竞争格局;但在莱特兄弟发明飞机之后的第一个一百年里,固定翼占据了绝对的统治地位——公共运输全部采用固定翼,通用航空中固定翼同样占绝大多数。
靠固定翼面产生升力;1903 年由莱特兄弟完成首次动力飞行,是第一个成熟落地的航空路线。
靠旋翼桨盘提供升力与反扭矩,可垂直起降;西科斯基 VS-300 奠定了现代直升机构型。
靠多个旋翼协同提供推力与姿态控制;早期仅为雏形,尚未形成载人实用产品。
三条路线同期起步,竞争格局看似三分天下。
国航、东航、南航等公共运输航空公司,客运与货运机队全部由固定翼飞机构成;直升机与多轴旋翼不进入干线与客运机队。
通用航空类似民用出行里的私家车、出租车与特种车辆;据 GAMA 2021 年统计,全球通用航空器共 440,000 架。
口径注记:7% 为直升机统计口径;多轴旋翼在 2021 年尚未形成通用航空器保有量规模,GAMA 表内未单列。
第一个一百年,固定翼在两类市场都占据绝对统治地位:公共运输机队 100% 为固定翼;通用航空中固定翼占 93%,旋翼仅占 7%。
投资是投大概率方向。
固定翼胜出,在于其无可比拟的高效性。
在下一个一百年里,固定翼依然是霸主地位。
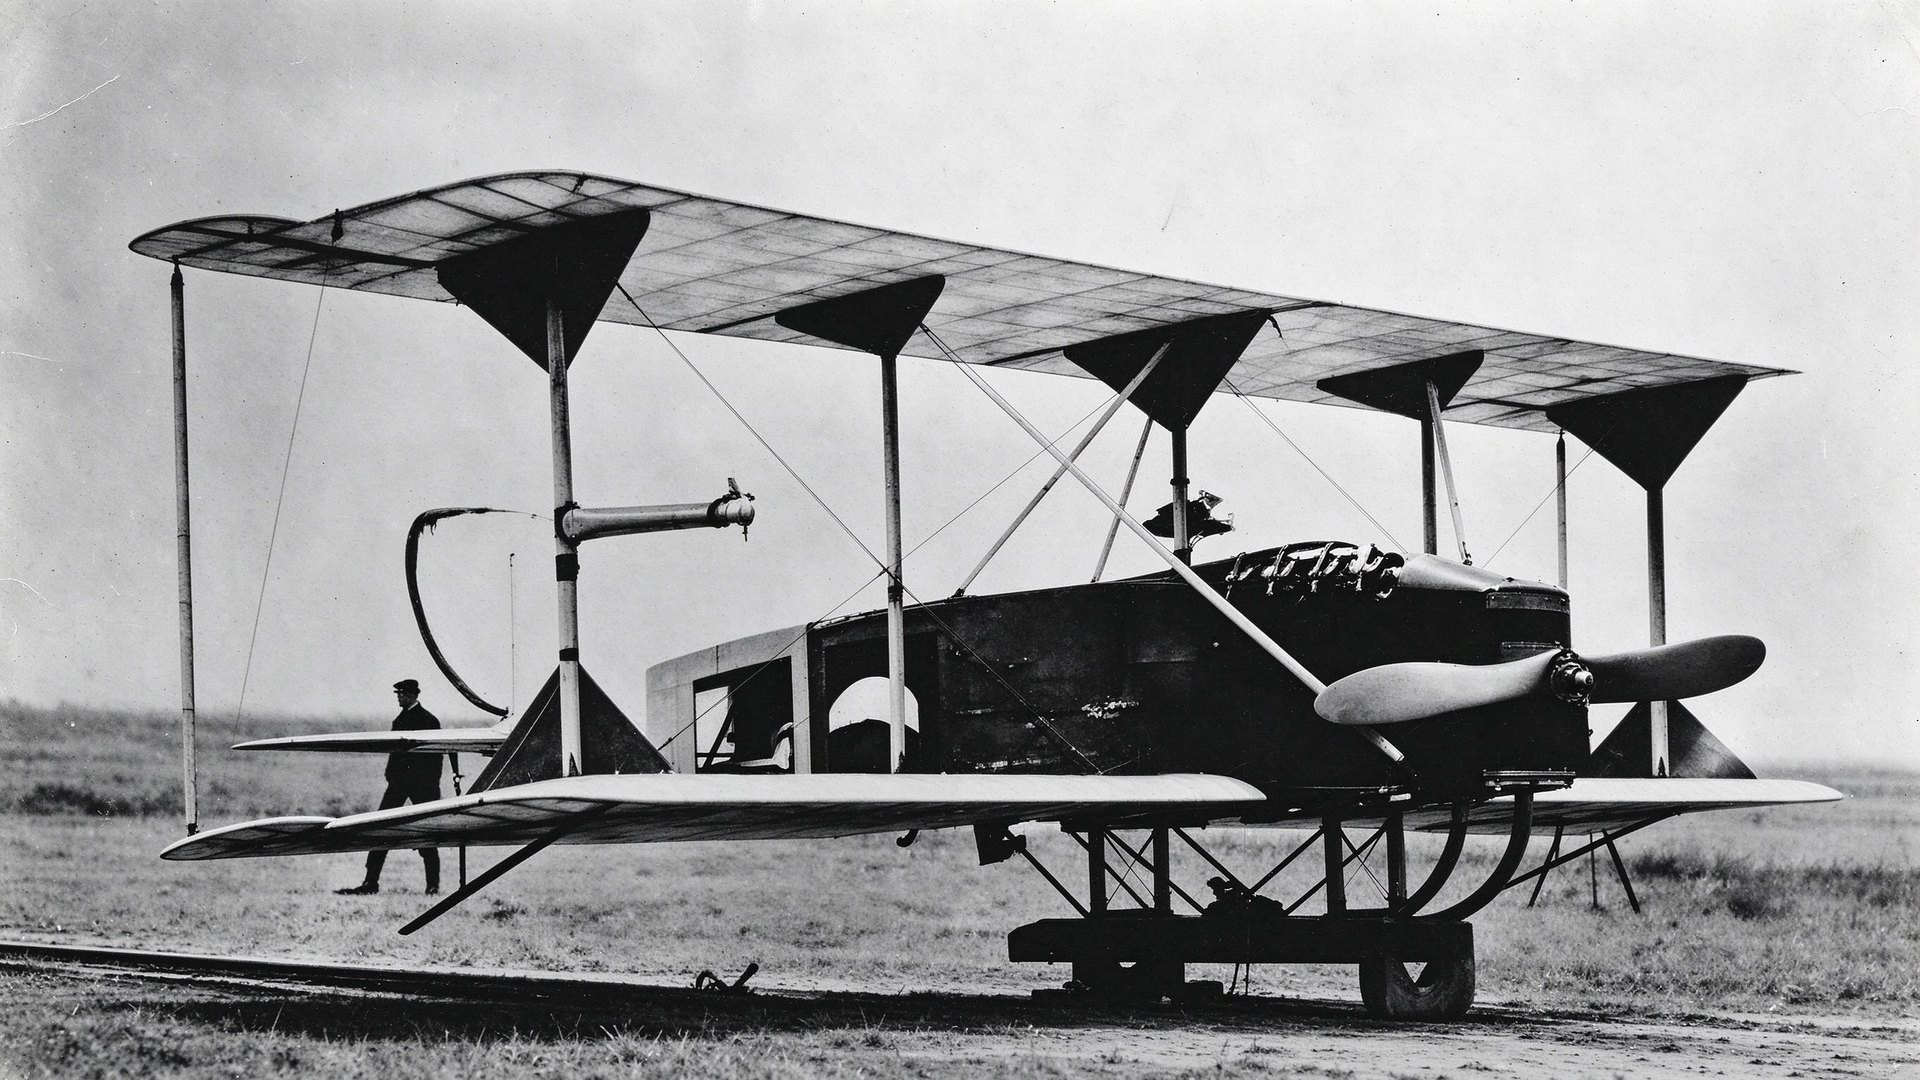
UNMANNED AERIAL VEHICLE · 1917 — POST-WAR
从 1917 年首架现代无人飞机升空,到二战期间遥控机群跨海作战,再到战后大型固定翼无人机被技术路线分化——无人机的第一个八十年,始终生长在战争与军用体系之中。
EVOLUTION TIMELINE
起点 · 改造型
Curtiss N-9 · 美国海军
美国海军以寇蒂斯 N-9 型教练机为基础改造成功,成为现代无人飞机(UAV)的开端。人类第一次把"无人飞行"从试验设想推向工程样机,无人机的概念由此落地。
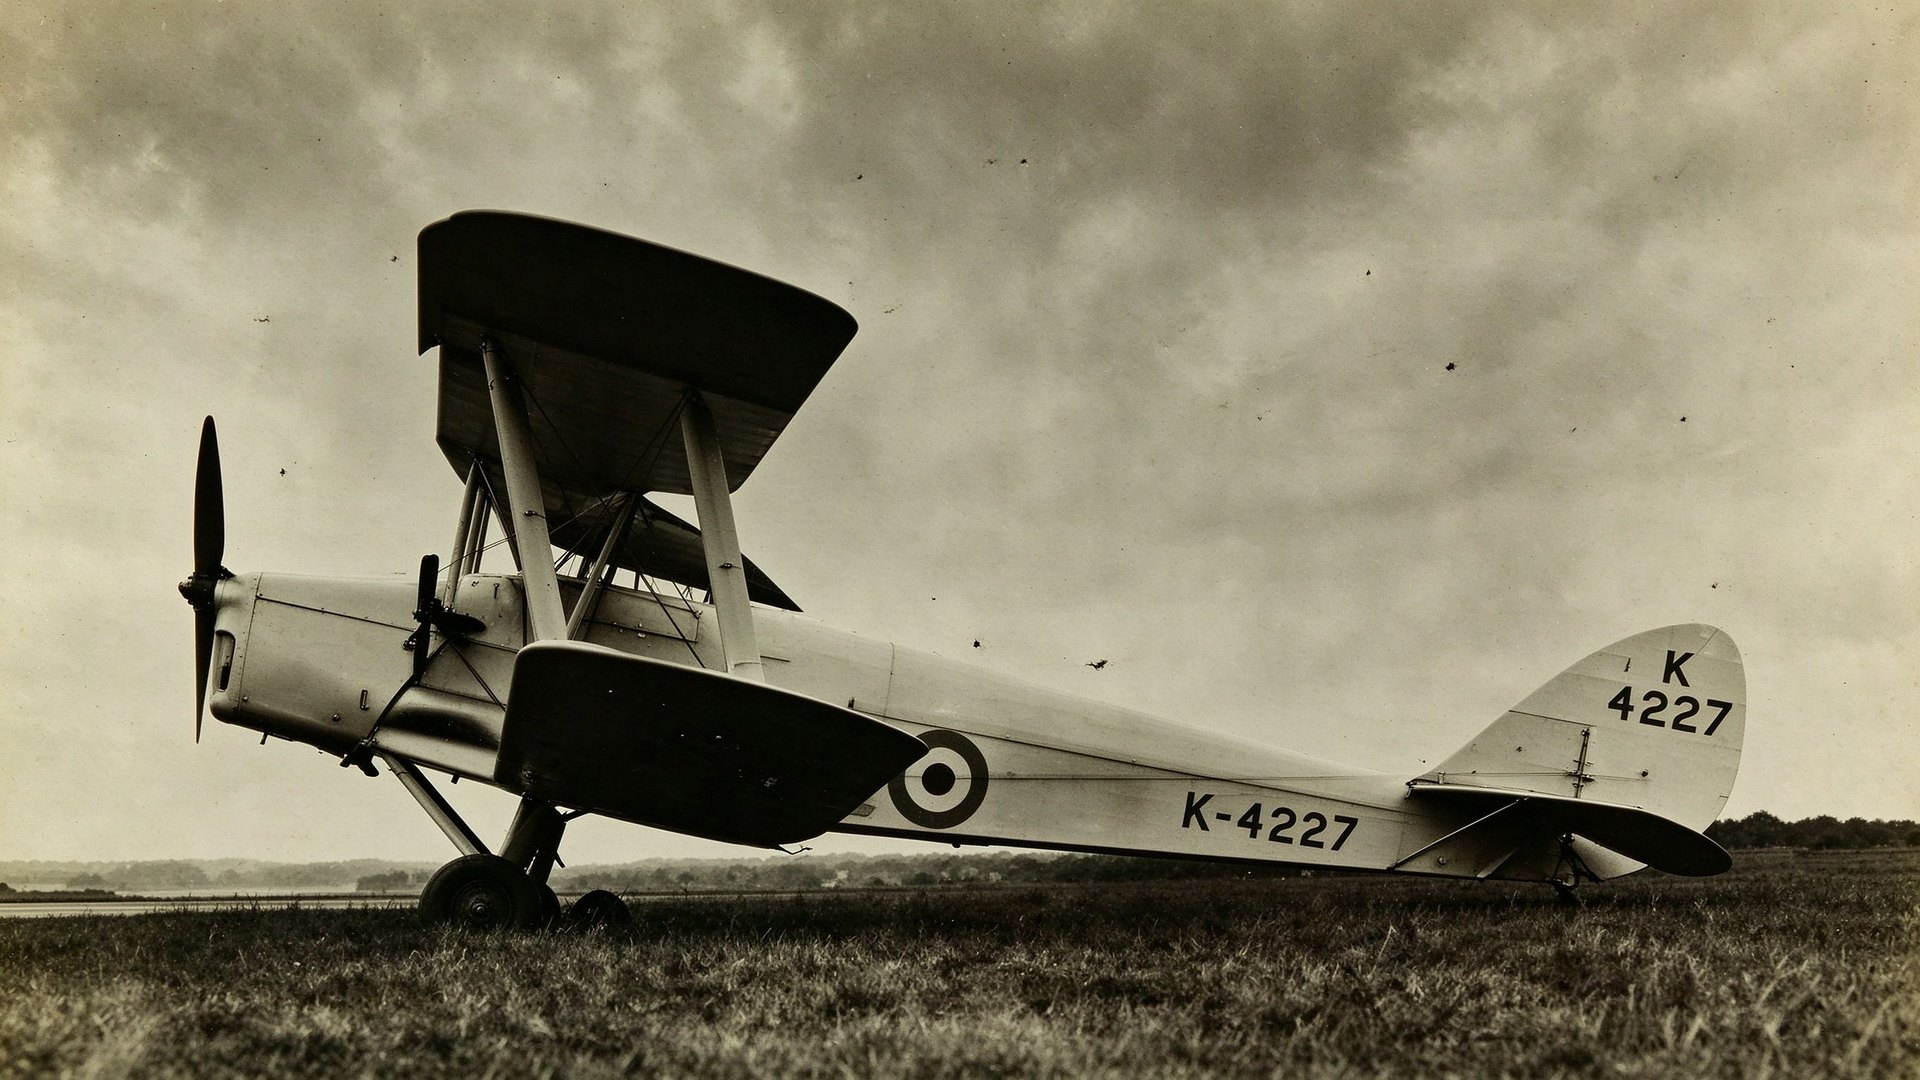 返回式 · 自主起降
DH.82B · 英国皇家空军靶机
DH.82B「蜂王号」实现了自动起飞与自动降落,成为可回收、可重复使用的返回式无人靶机。无人机从"一次性试验品"进入可复用装备阶段,为后续遥控靶机体系奠定基础。
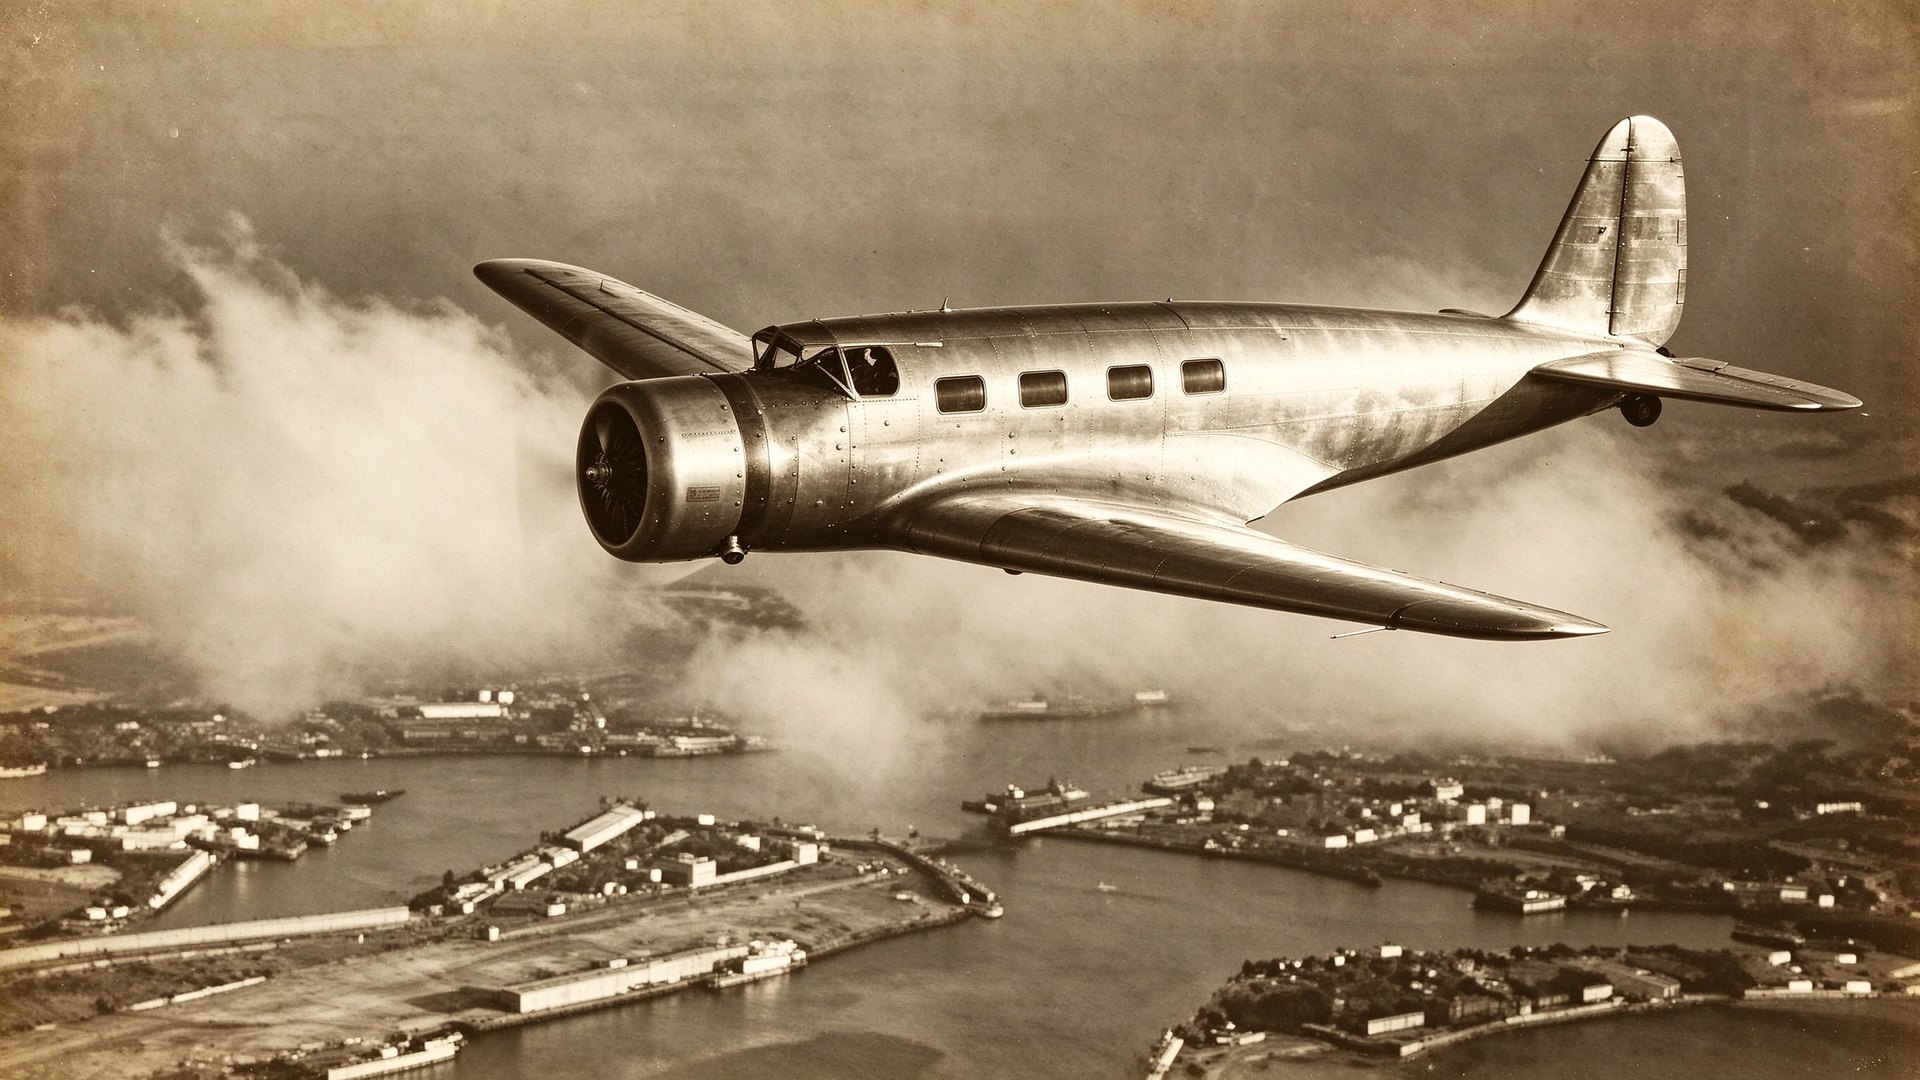 巡航导弹先驱
V-1 Revenge Weapon 1
作为巡航导弹的先驱,复仇者 1 号把无人飞行器直接导向攻击用途。无人平台从靶机、试验机跨入"制导武器"序列,无人机与武器化的边界由此被打开。
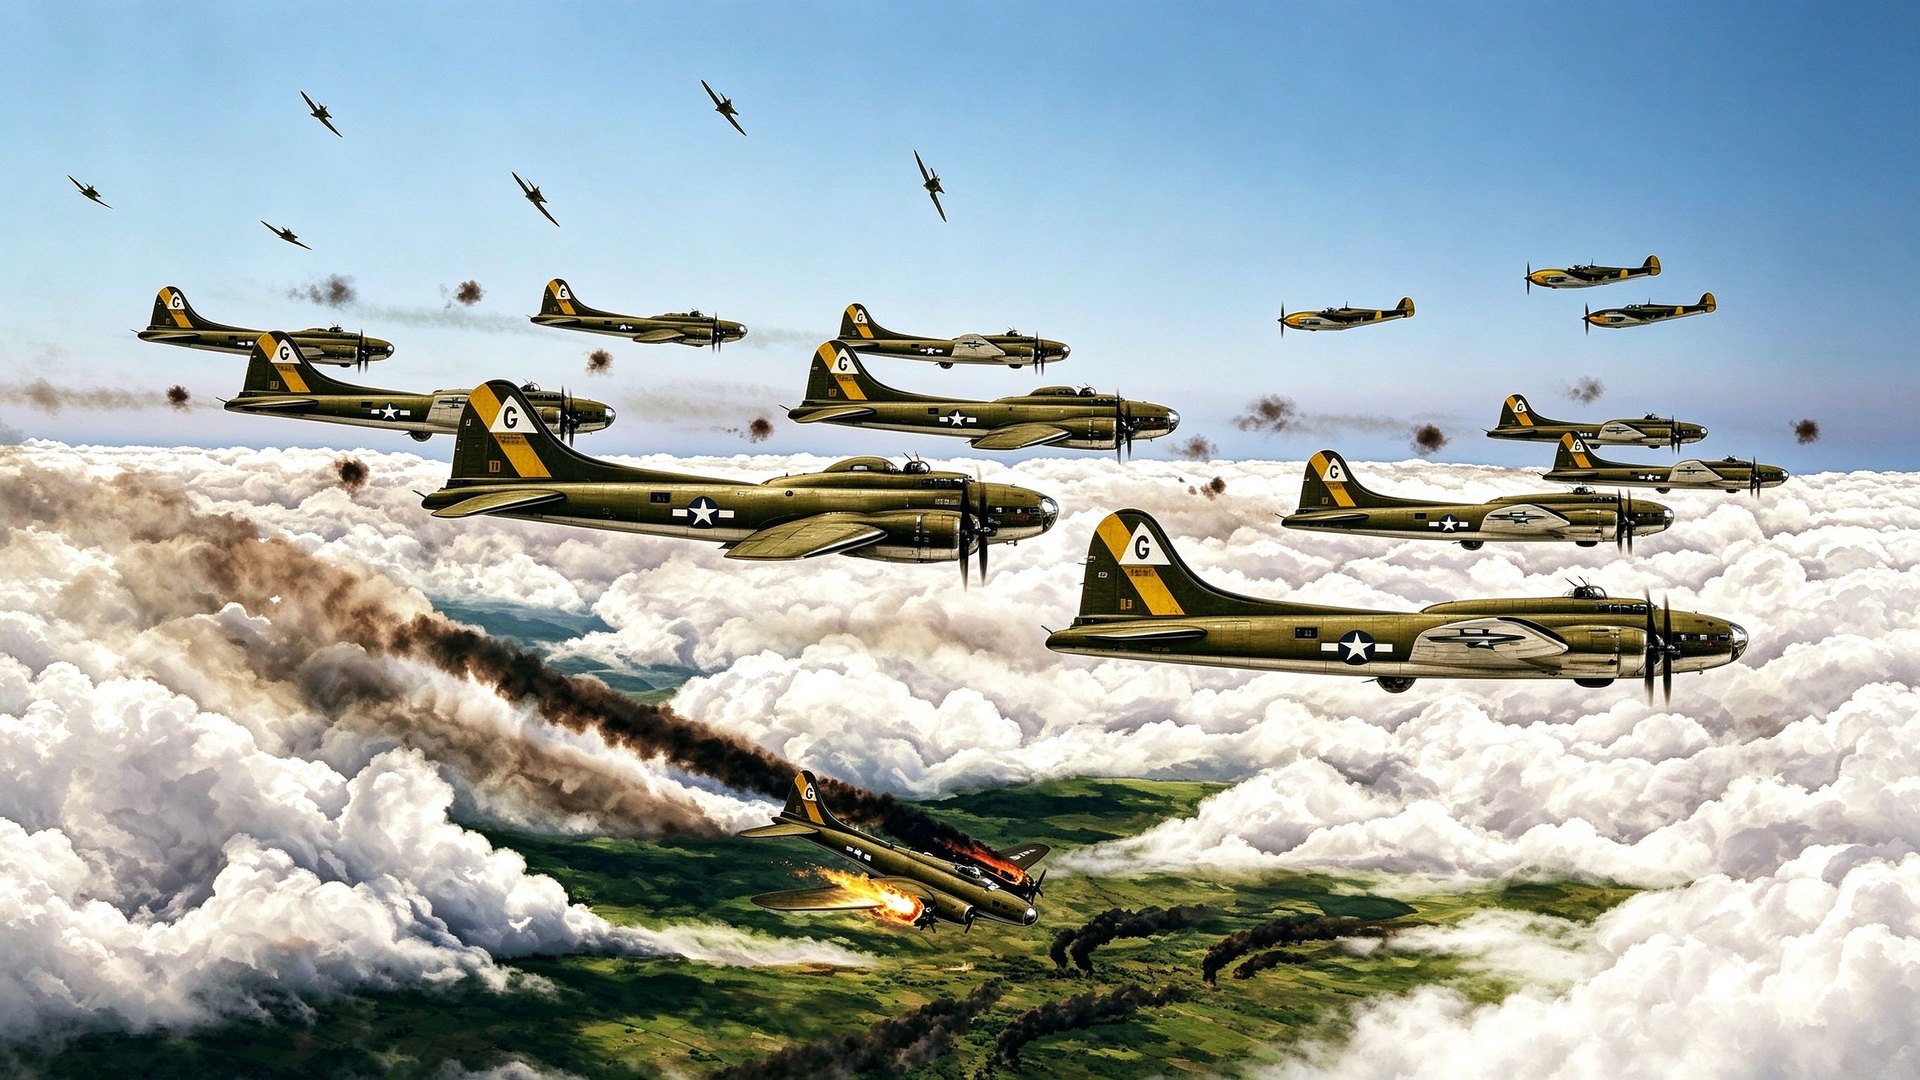 集群遥控 · 战时规模
Remote-controlled formation · D-Day
诺曼底登陆期间,盟军约 50% 的运输飞机为无人驾驶飞机,由前方飞机上的飞手遥控跨海飞行。遥控编队第一次形成大规模战场应用,验证了无人平台在战役级行动中的组织方式。
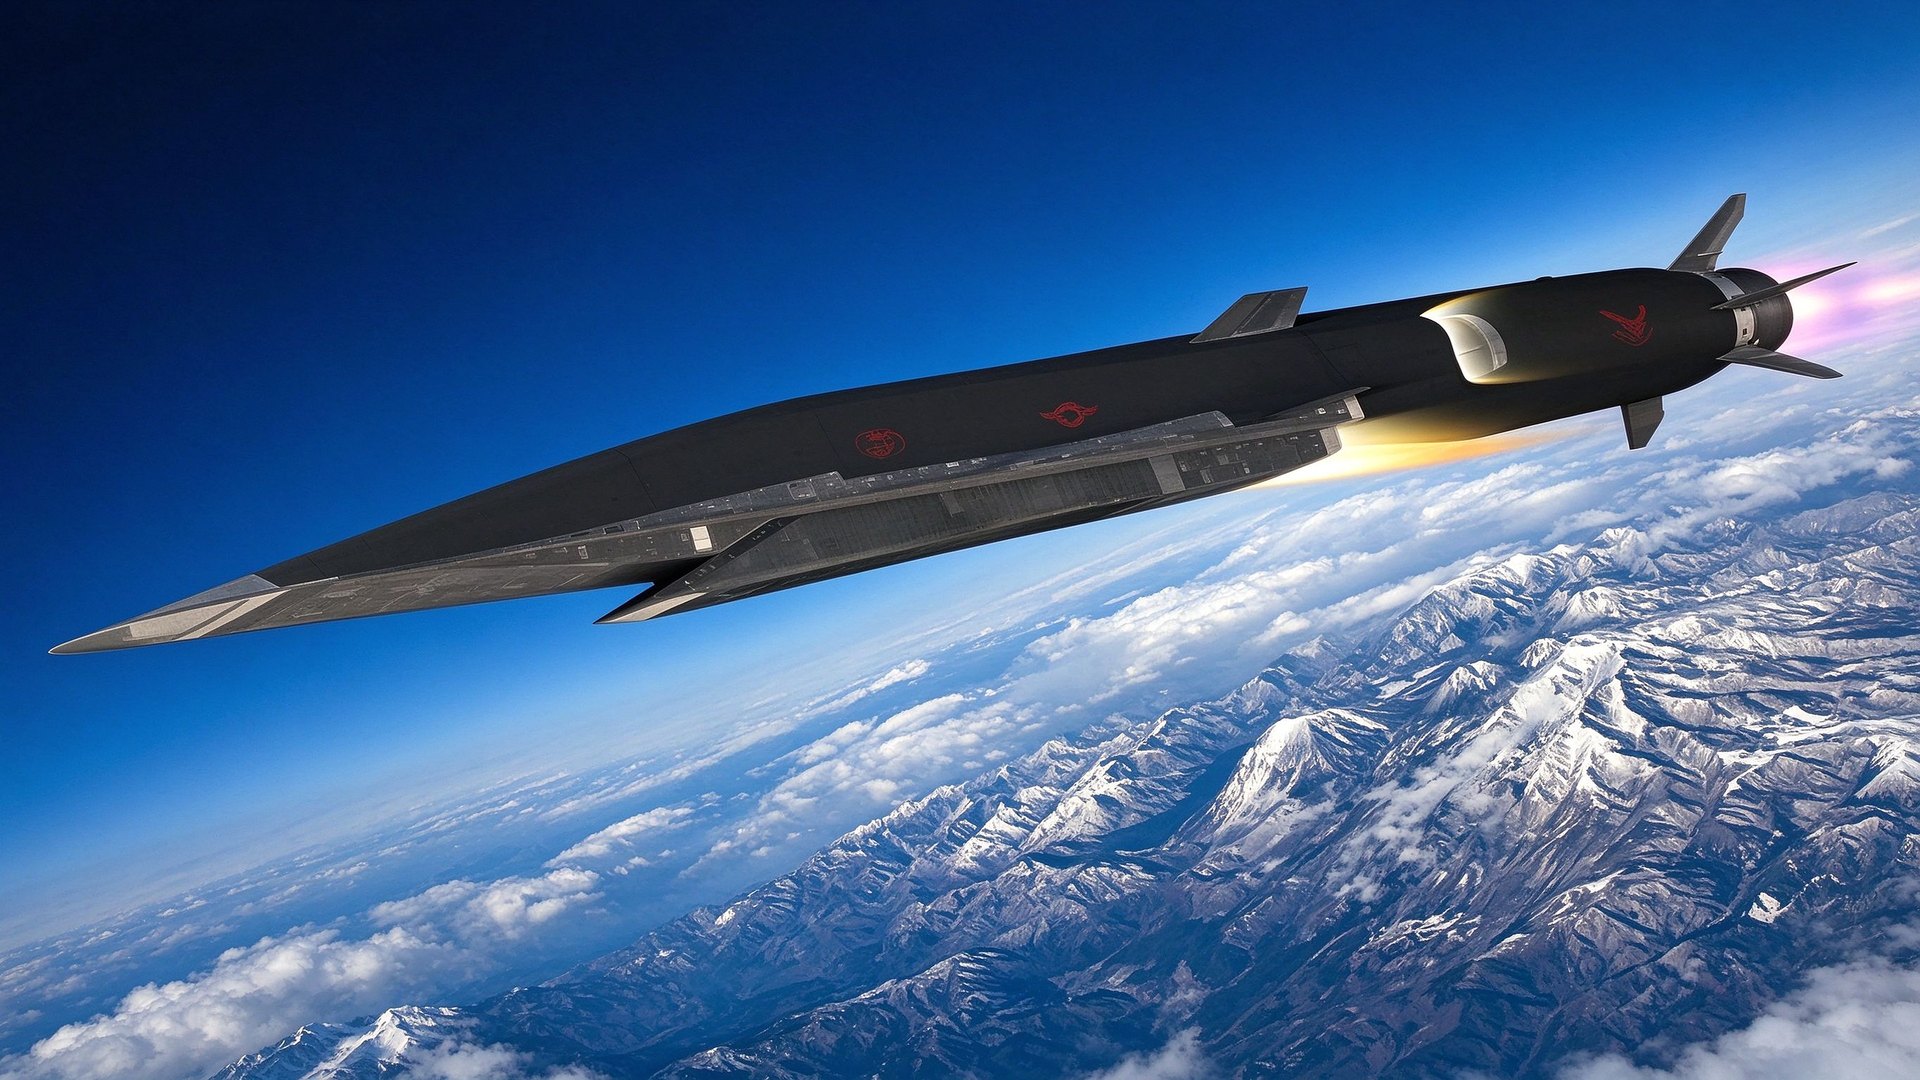 军用封闭 · 路线分化
Post-war military division
二战后,大型固定翼无人机已显示出重大军事价值;因当时体系不允许民用,这一支技术路线后续发展为导弹。无人机与制导武器在军用体系内长期并行演化,民用场景被长期排除在外。
无人机的早期发展始终被战争需求牵引,成果集中沉淀在军用靶机、遥控机群与导弹体系之中。技术能力在封闭的军用场景内迭代成熟,民用低空应用长期缺少开放的制度与市场空间——直到低空经济时代,无人飞行才重新回到开放市场的起点。
民用机场严重缺位,是制约中国民航和低空经济发展的根本性瓶颈
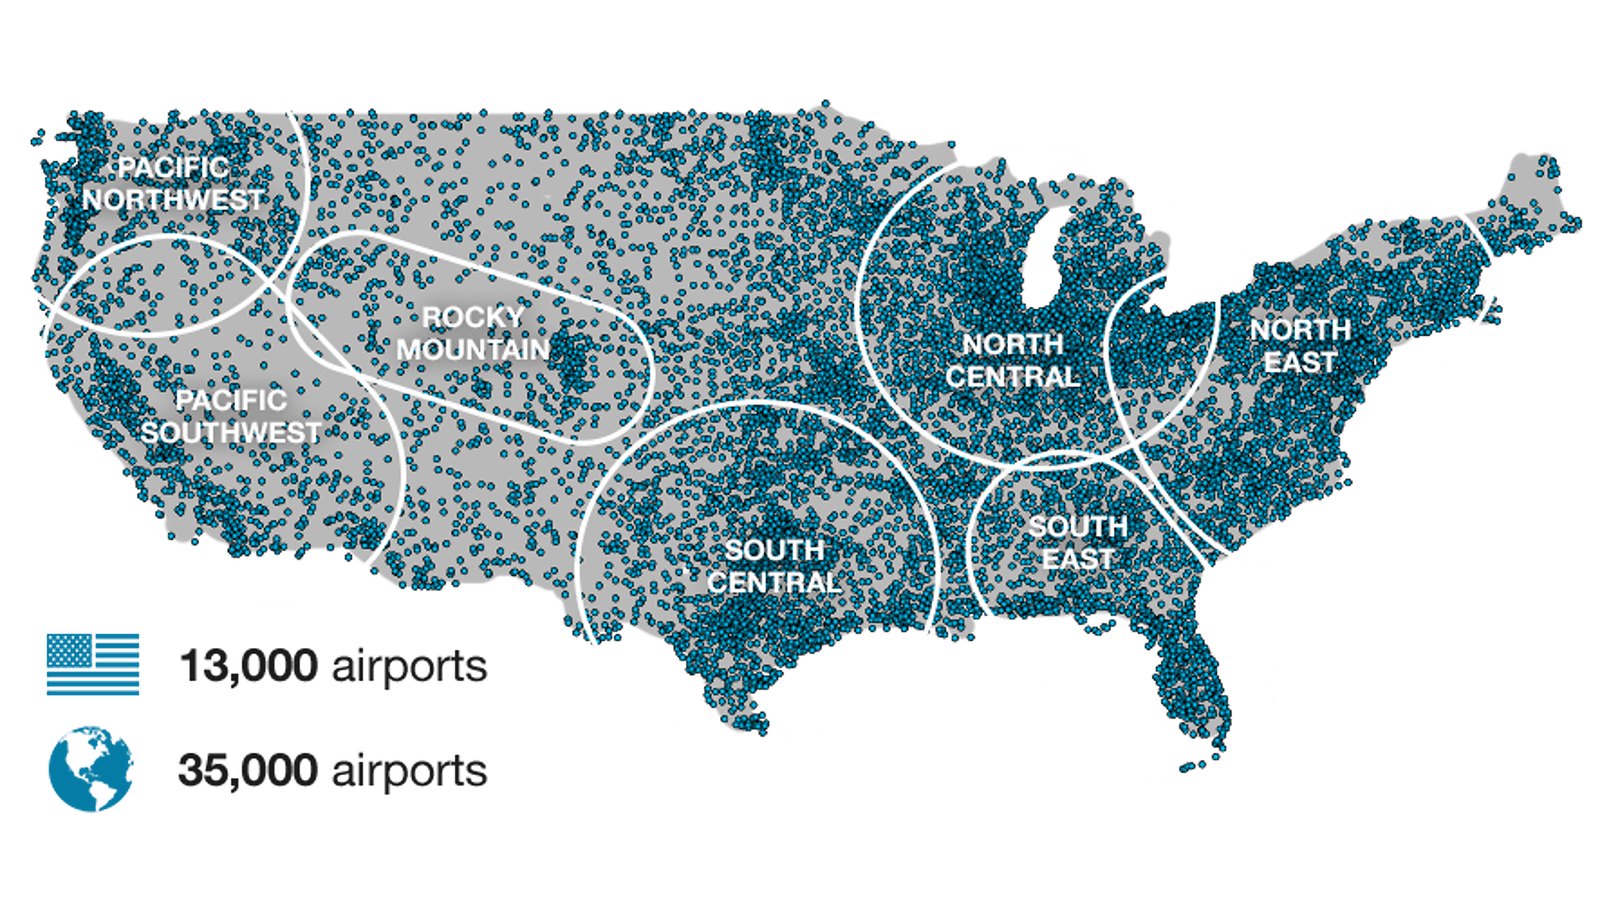
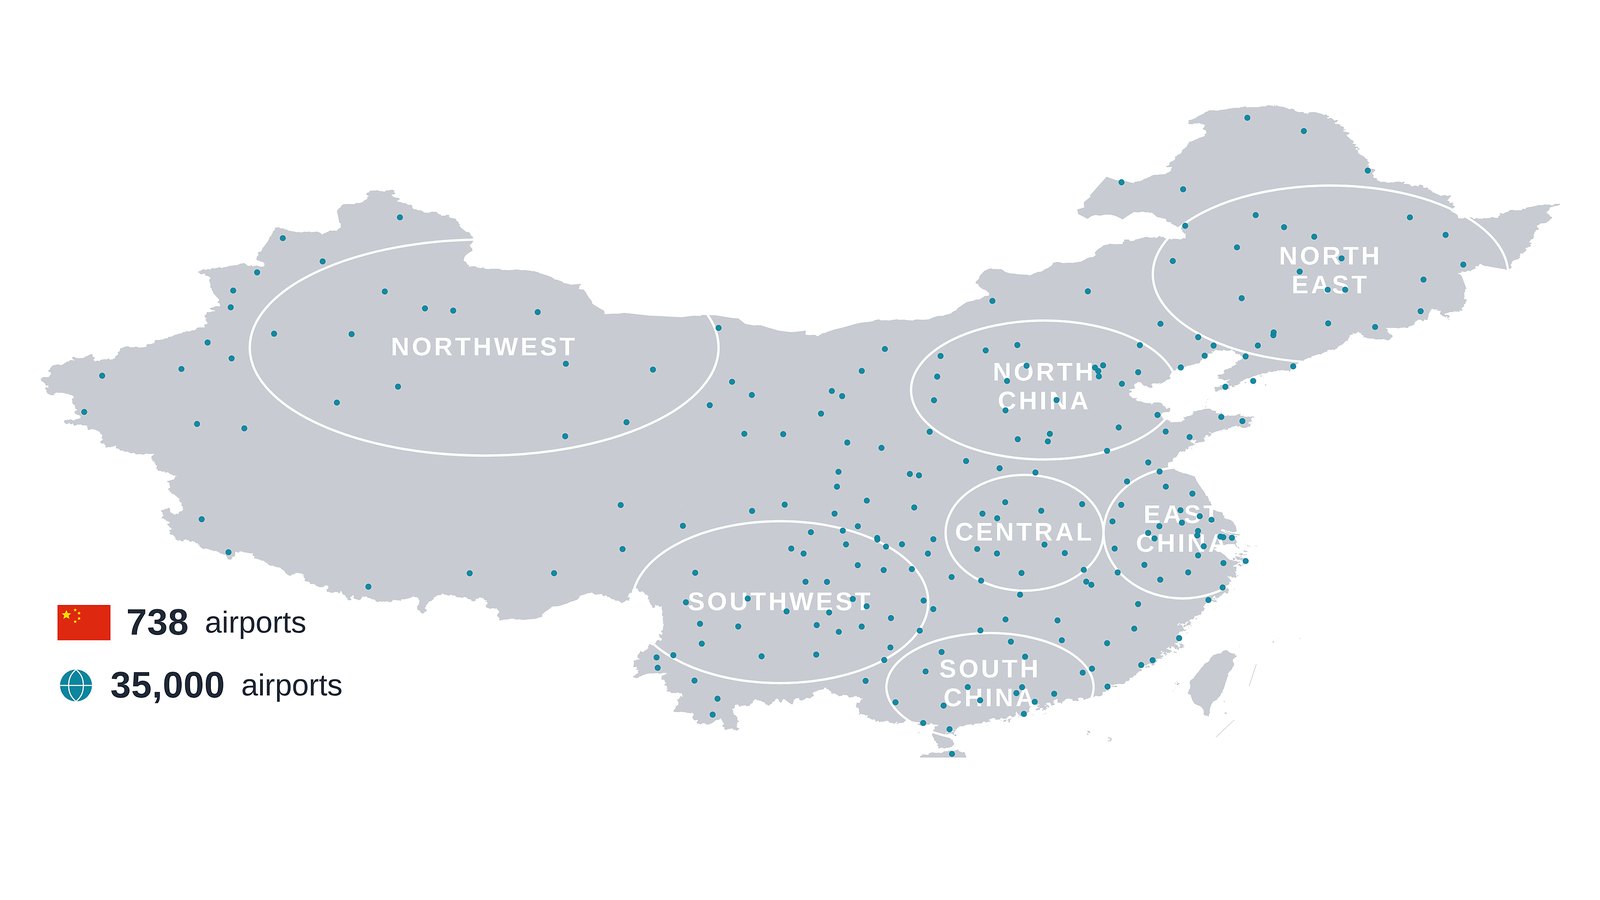
中美机场数量差距达 50 倍,中西部及偏远地区稀缺,无法形成全国性低空网络。
稀缺机场推高转场燃油与时间成本,额外维保费用挤压利润,商业模式难规模化。
非标准临时起降场地频繁使用,空管协调缺失,增加飞行事故概率。
在同一吨级起飞重量与 400 Wh/kg 电池基线上,常规固定翼与 STOL 固定翼巡航效率最高、无悬停功率负担、工程成熟度最高,最先具备实用价值;垂直起降构型受结构重量与悬停能耗约束,航程普遍低于 500 km。
五种构型中,常规固定翼效率最高、航程最远、技术复杂度最低;STOL 固定翼以可控的工程增量换取非铺装短距起降,效率与航程接近常规固定翼。二者构成电动化第一梯队;倾转旋翼与 eVTOL 属于场景观察梯队,无人直升机在纯电条件下任务半径受限。
| 对比维度 | 常规固定翼 第一梯队 · 效率最高 | STOL 固定翼 第一梯队 · 短距灵活 | 倾转旋翼 第二梯队 · 场景观察 | eVTOL 第二梯队 · 场景观察 | 无人直升机 第三梯队 · 纯电受限 |
|---|---|---|---|---|---|
| 载运率 (有效载荷 / MTOW) | 高 约 28~38% | 中等 约 20~30% | 低 约 10~20% | 中等 约 18~30% | 中等 约 18~28% |
| 最大平飞速度 | 高 200~350 km/h | 高 200~350 km/h | 高 250~400 km/h | 中低 120~200 km/h | 低 100~150 km/h |
| 巡航效率 (km/kWh) | 最高 | 较高 略低于常规 | 较高 | 中等 | 最低 |
| 航程 (同起飞重量) | 远 约 600~1000 km | 较远 约 500~800 km | 较远 约 450~800 km | 中等 约 250~500 km | 短 约 120~250 km |
| 起降场地 | 需跑道 | 超短距 约 40 米,非铺装路面 | 垂直起降 | 垂直起降 | 垂直起降 |
| 悬停能力 | 无 | 无 | 有,但低效 10~20 分钟 | 优秀 15~30 分钟 | 优秀 20~40 分钟 |
| 技术复杂度 | 低 | 中等 高升力系统 + 分布式电推 | 最高 | 中等 | 中等 |
| 噪音 | 较低 | 较低 | 中等 | 低 | 高 |
固定翼巡航依靠机翼维持升力,升阻比显著高于旋翼构型;单位里程耗电最低,电池能量转化为航程的效率最高,是 400 Wh/kg 电池条件下航程优势的根本来源。
固定翼不携带悬停功率储备,电池能量全部投入巡航段;直升机、eVTOL 与倾转旋翼必须为垂直起降和悬停预留功率与能量,直接挤压巡航电池份额,航程与载运率同步下降。
常规固定翼结构简单、技术复杂度低;STOL 仅在成熟固定翼基础上增加高升力装置与分布式电推,工程增量可控,研制周期、试验取证与量产门槛显著低于旋翼类双模式系统。
STOL 在载运率(20~30%)与航程(500~800 km)上均介于常规固定翼(需跑道)与垂直起降机型(航程普遍低于 500 km)之间;以约 40 米非铺装路面短距起降能力,换取固定翼级别的效率与航程,是“效率”与“灵活性”折衷后的最优解。
效率最高、航程最远或较远、技术复杂度低;STOL 补足短距起降灵活性,是当前电池能量密度下工程风险最低、可率先规模化部署的方案。
具备垂直起降能力,但载运率低、航程中等,转换控制律、动力冗余与取证复杂度高;需等待电池比能量与飞控技术进一步成熟,在特定场景逐步落地。
巡航效率最低、航程短(120~250 km)、噪音高;旋翼悬停优势无法转化为巡航效率,纯电条件下任务半径与载荷空间受限,适合短距特种任务而非干线运输。
一场关于场景、技术与门派的三维竞争
万亿级市场背后,是三条战线的同时开战——选对战场、赢在技术、认清对手。
涵盖城市内短途通勤(0-30km)、经济区互联互通(30-300km),以及跨经济区干线运输(300-1000km)的全空域价值挖掘。
传统固定翼、超短距起降(STOL)固定翼、直升机与复合翼/倾转旋翼飞行器的技术路线角力,决定了未来的飞行效率与商业化成本。
航空派、航模派、面条厂派,外资打工仔派和民航派(用户派),五大门派的复杂而充满活力的产业竞争格局。
低空经济的竞争本质上是三大场景的份额博弈,不同距离区间对应截然不同的技术要求与商业模式。
四类机型在跑道依赖、起降能力、效率、成本、载重五个核心维度上的全面博弈。
优势在于极致的燃油效率与最远航程,但对跑道和机场设施有强依赖,无法悬停作业。
具备7-40米超短距起降能力,可在非铺装地面部署,机动性大幅提升,是突破地理限制的关键。
唯一可实现真正悬停与复杂地形作业的成熟技术,但高昂的购置与运维成本是其最大商业化障碍。
多旋翼结构简单易取证,倾转旋翼兼顾高速与垂起,是未来eVTOL飞行汽车与城配物流的主流方向。
不同出身的玩家带着各自的基因杀入低空经济,路线之争背后是派系之争。
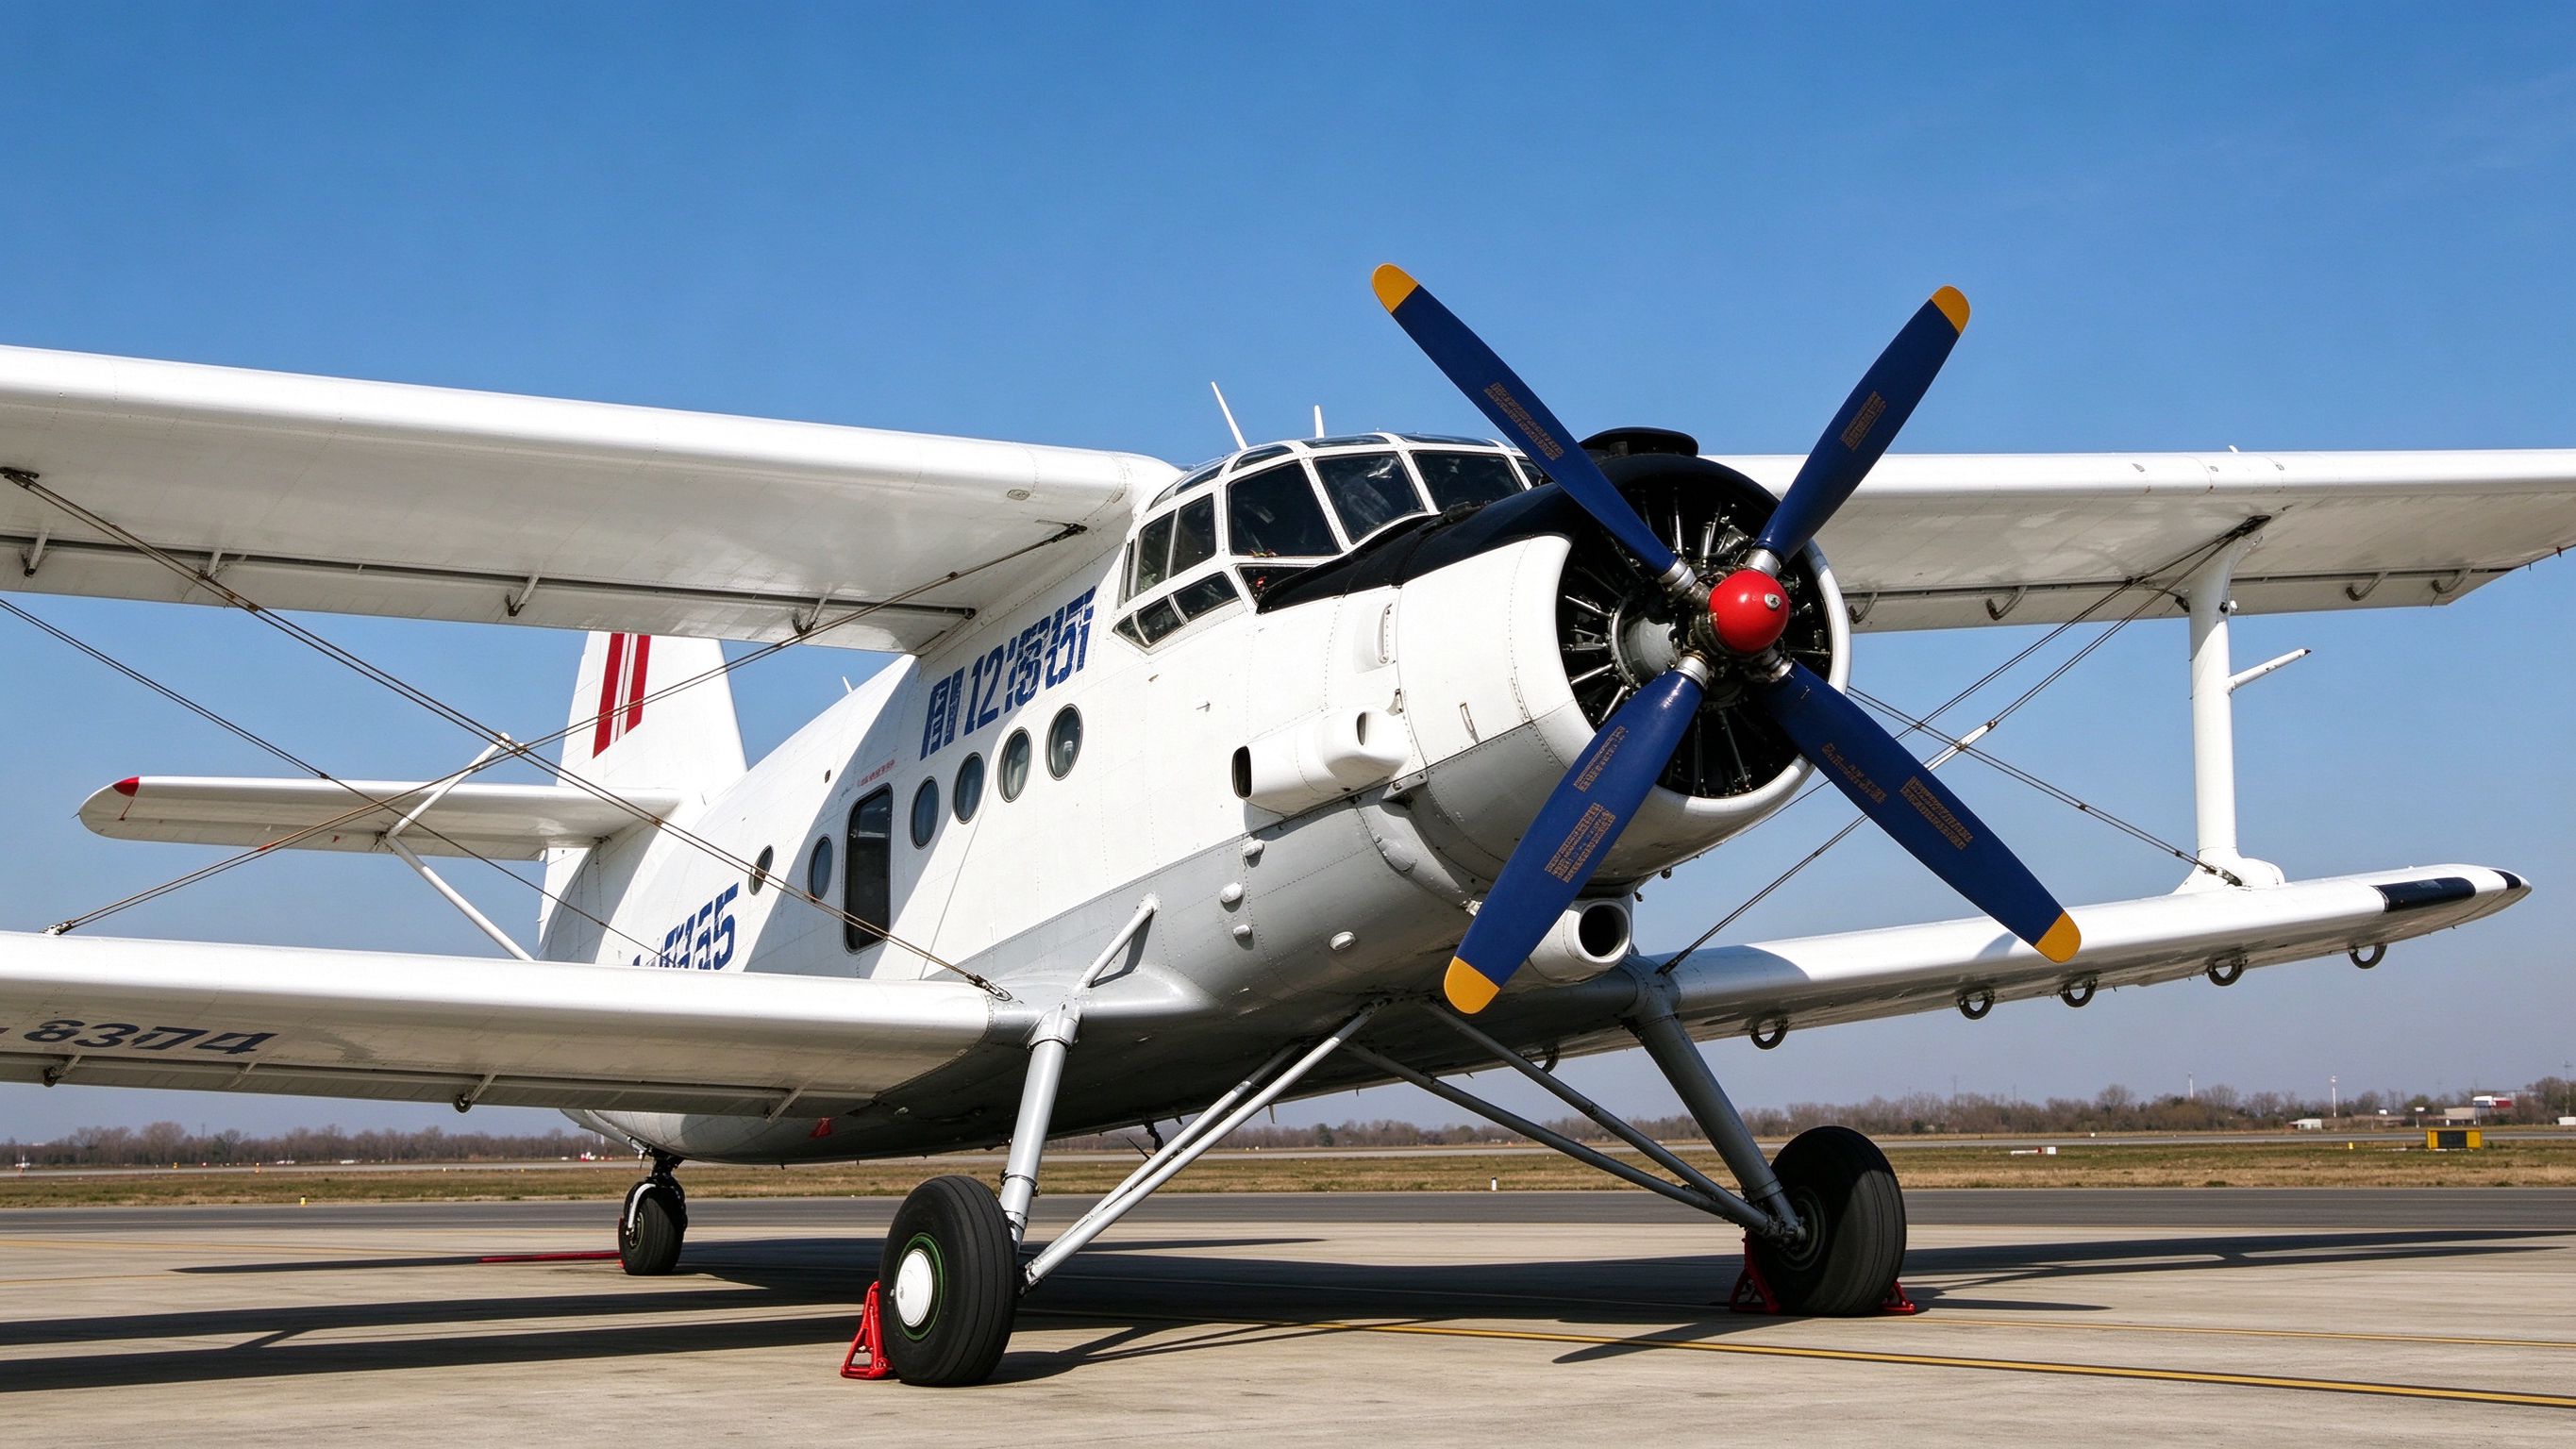
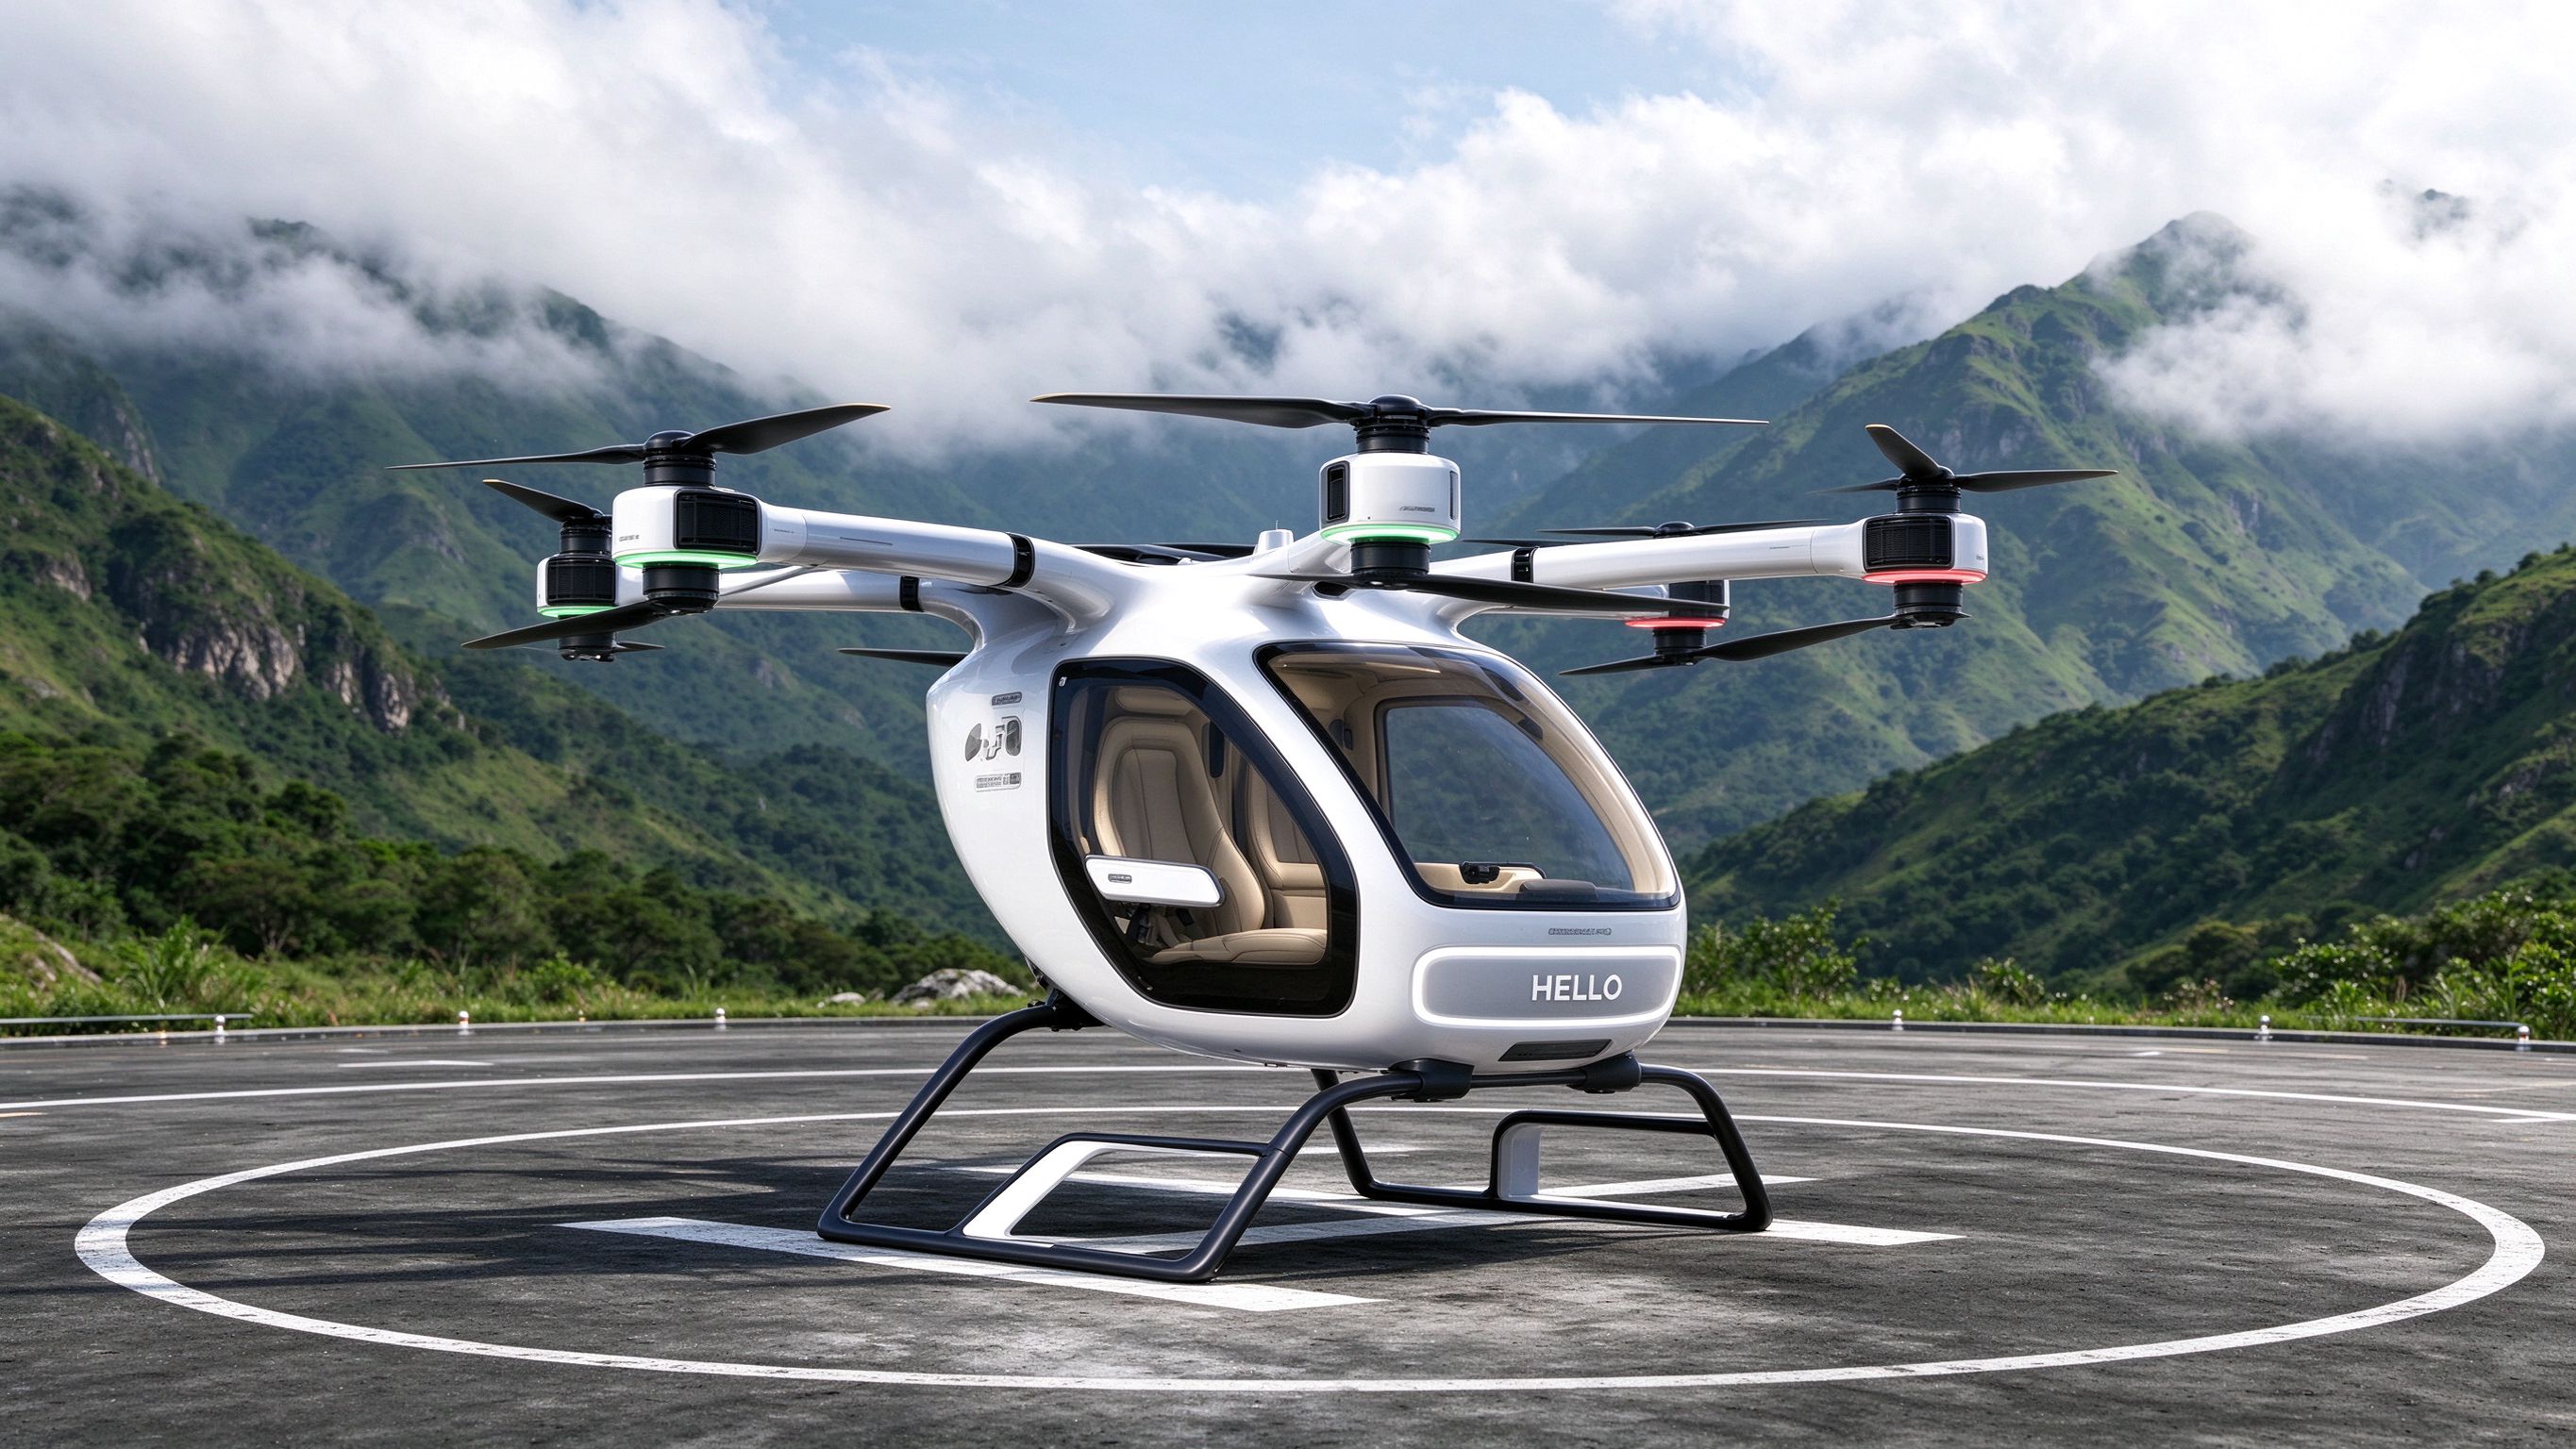
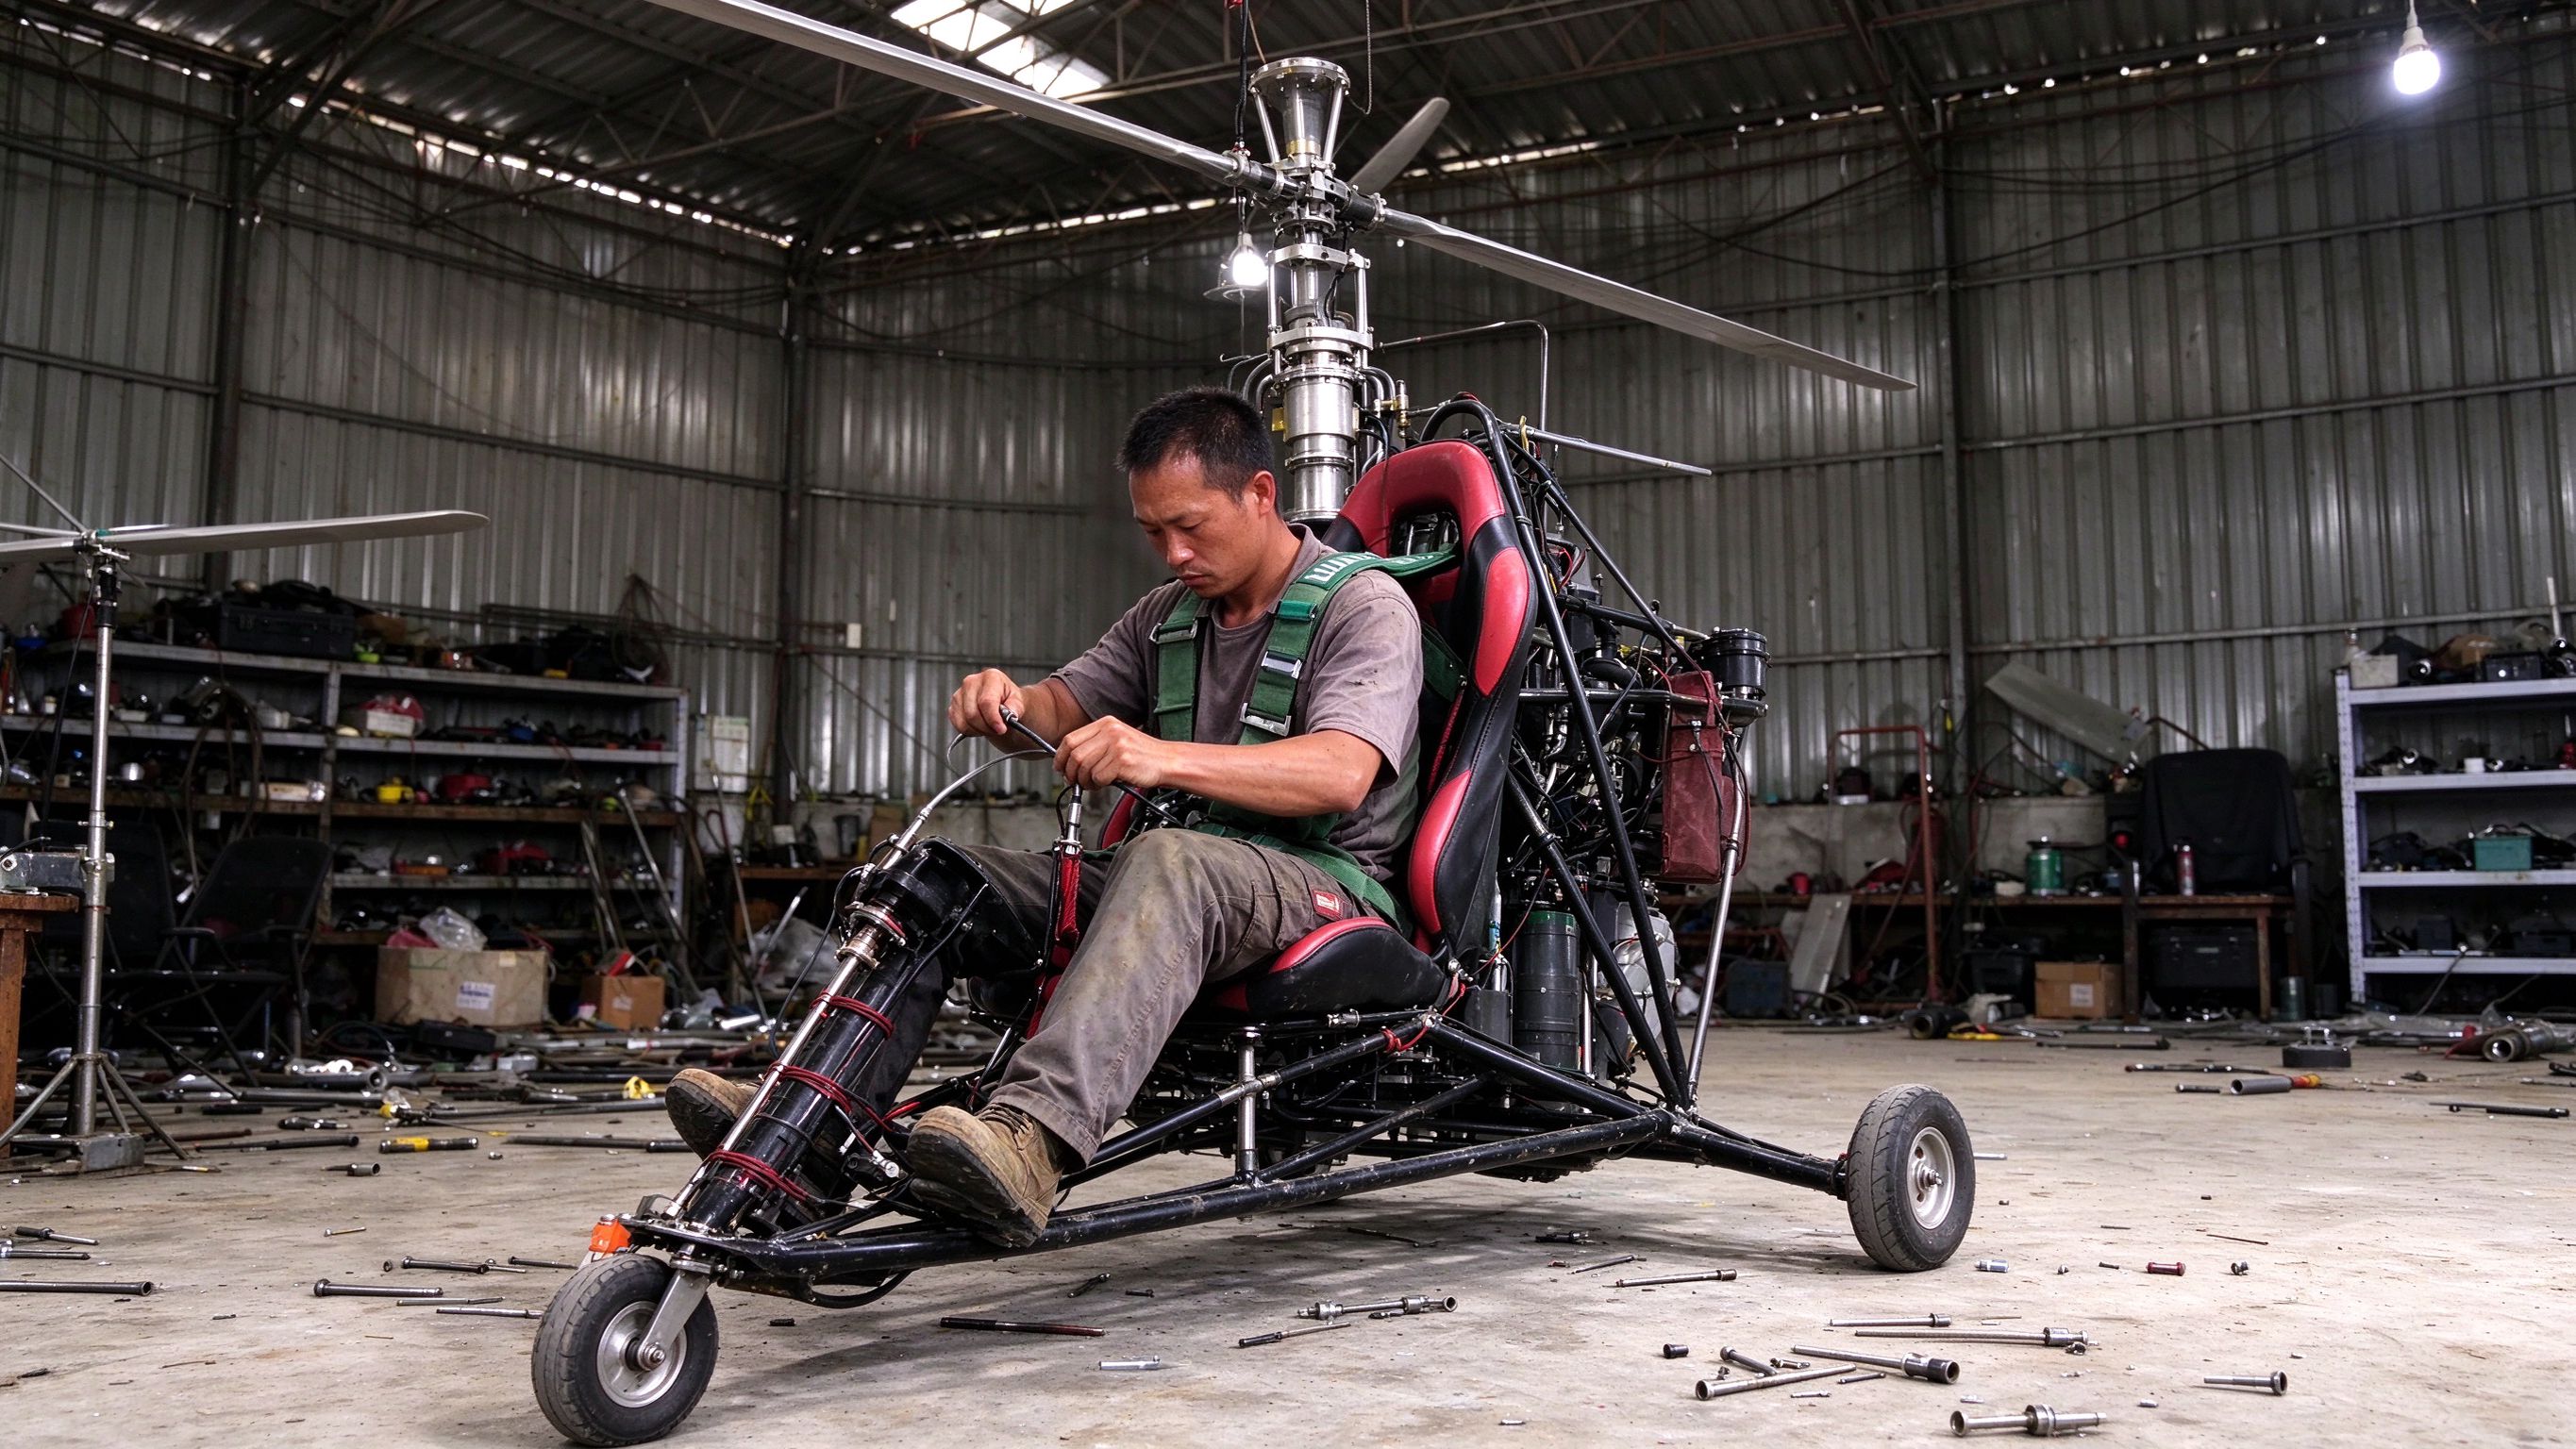
不是通用航空——那是美国的天下。中国打的是另一张牌:把航模玩具产业,塞进了"航空"的壳子里。
如果只讨论传统意义上的通用航空(GA),中国连尾灯都看不到。这是事实,不必回避。
全球第一,断层式领先
起步晚、底子薄、差距大
大疆占了全球消费级无人机70%以上的市场。广东一个省的无人机产能,比全世界其他地方加起来还多。这就是"低空经济"这个概念诞生的真正原因——它不是通用航空的延伸,而是玩具产业的升维。
全球绝对霸主
基本依赖进口,本土制造薄弱
它不是凭空创造的新产业,而是把两个原本不相干的东西,强行放进一个筐里。
这不是国际通用的航空分类,而是中国学者的独创——把玩具产业包装成"低空经济",中国从一个追赶者,变成了定义规则的人。
通用航空和航模无人机,看似都在"低空"飞,解决的却是完全不同的问题。
人在飞机上,飞的是"人"
人在地面上,飞的是"传感器"
所有人都在问:低空经济怎么搞?标杆有没有?向谁学?答案很简单:看你手里拿的是哪张牌。
无人机、航模、消费级、零部件、供应链
通航运营、整机制造、飞行员培训、机场
"低空经济"的本质,是中国用玩具产业的供应链优势,
去中和美国通用航空的强势。